自己破産の管財事件とは?流れや期間、管財事件になるケースを解説

自己破産を申立てると、状況に応じて管財事件と同時廃止のいずれかに振り分けられます。
「一定額以上の財産がある」「免責不許可事由がある」などの場合は、管財事件として扱われるのが一般的です。
管財事件では、裁判所により破産管財人が選任されるため、同時廃止と比べると手間や費用がかかります。
負担の少ない同時廃止を目指したものの、管財事件として扱われた場合には、不安を感じる方も多いでしょう。
この記事では、自己破産における管財事件を中心に、手続きの流れやかかる期間などについて、詳しく解説していきます。
自己破産の管財事件とは?
管財事件とは、裁判所により選任された「破産管財人」が中心となって行われる自己破産の手続きです。
破産者が一定額以上の財産を保有しているケースや、借金の原因がギャンブルや浪費といった免責不許可事由に該当するケースでは、裁判所によって破産管財人が選任され、管財事件として扱われます。
管財事件では、破産管財人による免責・財産に関する調査や債権者に対する財産の換価・配当が行われるため、手続きが複雑になります。
また、手続きの中で破産管財人への報酬も発生することから、時間や費用の負担が大きくなるのが一般的です。
自己破産の流れや費用、生活への影響については、以下のページをご参考ください。
さらに詳しく自己破産とは?通常管財と少額管財の違い
管財事件は、「通常管財事件」と「少額管財事件」の2種類に大きく分けられます。
- 通常管財事件
裁判所が選任した破産管財人が、債務者の財産を調査・管理・処分し、債権者へ平等に分配する手続き - 少額管財事件
通常管財事件よりも手続きの負担や費用が軽減された手続き
少額管財事件として扱われるためには、弁護士を代理人として破産申立てを行う必要があります。
裁判所の多くが、弁護士への依頼を少額管財事件適用の要件としているためです。
少額管財事件の負担や費用が、通常管財事件よりも抑えられる理由は、弁護士が事前に債務者の財産や債務状況を調査・整理していることが挙げられます。
そのため、弁護士に依頼することで、少額管財事件として扱われる可能性が高まります。
少額管財事件の特徴や流れについては、以下のページもご参考ください。
さらに詳しく自己破産の少額管財とは?管財事件と同時廃止の違い
自己破産の手続きには、管財事件のほかに同時廃止があります。
同時廃止とは?
同時廃止とは、破産管財人が選任されることなく、破産手続の開始決定と廃止決定が同時に行われ、直ちに免責手続に進む自己破産の手続きです。
破産者に財産がほとんどないケースで選択されることがあります。
管財事件と同時廃止では、手続きにかかる期間や費用が大きく異なります。
以下、管財事件と同時廃止の主な違いを表で比較してみました。
| 管財事件 | 同時廃止 | |
|---|---|---|
| 手続きにかかる期間 | 6ヶ月~1年程度 | 3~6ヶ月程度 |
| 手続きにかかる費用 |
|
|
| 破産管財人 | 選任される | 選任されない |
| 財産の扱い | 換価されて債権者へ配当される (生活に必要な最低限の財産を除く) |
処分されない |
| 出廷回数 | 複数回 (債権者集会への参加が必要) |
1~2回程度 |
| 条件 | 以下のいずれかに該当するもの
|
以下の要件に当てはまるもの
|
自己破産の同時廃止について詳しく知りたい方は、以下のページもご参考ください。
さらに詳しく自己破産の手続きは2種類ある! さらに詳しく自己破産の同時廃止とは?自己破産で管財事件になる場合とは?
一般的に、自己破産の多くが同時廃止として扱われていますが、次のようなケースでは管財事件として扱われる可能性が高くなります。
- 一定額以上の財産がある場合
- 個人事業主・法人の場合
- 免責不許可事由に該当する場合
- 財産や債務の調査が必要な場合
どちらで扱われるかは最終的に裁判所が判断するため、事前に十分な見通しを立てておくことが重要です。
一定額以上の財産がある場合
自己破産では、一定額以上の現金や財産がある場合、債権者へ配当するだけの財産があるとみなされて管財事件になります。
「一定額以上」の基準は裁判所により異なりますが、東京地方裁判所では、次のいずれかに該当する場合に管財事件として扱われます。
- 33万円以上の現金を保有している場合
- 次の財産のうち、項目ごとの評価額のいずれかが20万円以上ある場合
・預貯金
・車やバイクなどの動産
・家や土地などの不動産
・退職金
・保険の解約返戻金
・株式や小切手などの有価証券
・相続財産
・貸付金や売掛金
・事業設備 など
個人事業主・法人の場合
個人事業主や法人の代表が自己破産をする場合は、基本的に管財事件となります。
事業を営んでいるケースでは、「資産が多い」「個人の財産と事業用の財産が明確に区分されていない」「売掛金や買掛金が処分の対象になる」など、財産や債権債務が複雑になりがちです。
そのため、破産管財人を選任し、詳しい調査を行うのが通常です。
ただし、事業の実態が給与所得者と変わらないようなケースでは、同時廃止が適用される可能性もあります。
また、個人事業主や法人の代表でも、少額管財事件が適用されることがあります。
免責不許可事由に該当する場合
免責不許可事由に該当している、もしくは免責不許可事由に該当する可能性がある場合は、管財事件となります。
免責不許可事由とは?
免責不許可事由とは、裁判所が免責を認めない要件のことです。
破産者の借金の支払義務を無条件で免除してしまうと、多くの債権者に不利益が生じることから、破産法によって免責不許可事由が設けられています。
免責不許可事由に該当する場合でも、支払不能に至った経緯や反省の有無などを考慮し、裁判所の裁量で免責が認められることがあります。
これを裁量免責といい、免責を認めるべきかどうか判断するため、破産管財人による調査が必要になることから、管財事件として扱われるのが基本です。
免責不許可事由
- 財産隠しや、不当に財産の価値を減少させた
- 自己破産することを前提に借入れをした
- 特定の債権者を優先して返済するなど、債権者を平等に扱わなかった
- 収入に見合わない浪費やギャンブルなどにより借金をした
- 相手を騙して信用取引をした
- 帳簿など業務や財産に関する書類を隠した
- 虚偽の債権者名簿を提出した
- 説明の拒否や虚偽の発言をした
- 過去7年以内に免責を受けている
- 自己破産手続に協力しない
自己破産における免責の詳細は、以下のページもご参考ください。
さらに詳しく自己破産における免責とは?財産や債務の調査が必要な場合
財産や債務の状況が明確になっていない場合は、内容を正確に把握するための調査が必要なため、管財事件となるのが原則です。
裁判所によって「破産管財人」が選任され、債務者の財産や債務の状況について詳細な調査が進められます。
調査では、財産の有無や処分の必要性のほか、債務の内容、借金に至った経緯などが幅広く確認されます。
さらに、不適切な財産処分や申告漏れがないかといった点なども厳格に確認されるため、注意が必要です。財産や債務については、正確に申告しましょう。
お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
自己破産の管財事件の流れ
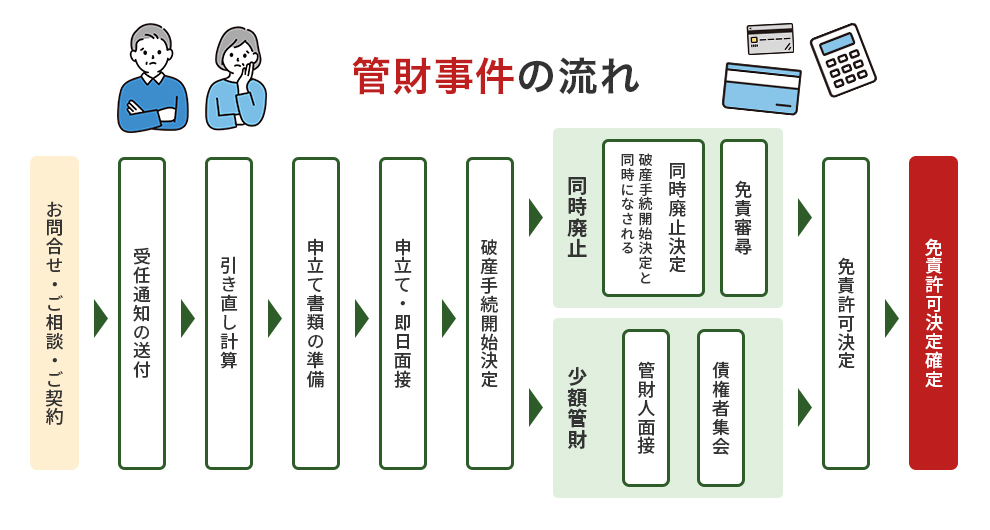
自己破産で管財事件となった場合、次のような流れで手続きが進められます。
- 弁護士への相談・依頼
- 受任通知の送付
- 裁判所への申立て
- 自己破産手続の開始決定・破産管財人の選任
- 破産管財人との面談
- 財産の換価・配当
- 債権者集会
- 免責許可決定
自己破産手続の流れや期間、費用などの詳細は、以下のページもご参考ください。
さらに詳しく自己破産手続きの流れ①弁護士への相談・依頼
自己破産を検討している場合は、まずは弁護士に相談してみましょう。
自己破産の手続きは複雑でデメリットも多いことから、弁護士に依頼するのが一般的です。
弁護士に相談・依頼することで、ご自身の状況に応じたアドバイスや手続きのサポートが受けられます。
最終的に自己破産を依頼することが決まったら、弁護士と委任契約を締結します。
②受任通知の送付
委任契約の締結後、弁護士から債権者へ受任通知が送付されます。
受任通知とは?
受任通知とは、弁護士が破産者の代理人となり、自己破産の手続きを行うことを知らせる文書です。
債権者が受任通知を受け取ると、督促や取り立てが止まり、借金の返済も一時的にストップします。
また、受任通知の送付と同時に取引履歴の開示請求も行うのが通常です。
これをもとに債権調査や引き直し計算が行われ、過払い金の発生の有無や債務額を確定したうえで、申立ての準備を進めます。
③裁判所への申立て
自己破産の申立てに必要な書類や予納金などを準備し、破産者の住所地を管轄する地方裁判所へ破産手続開始・免責の申立てを行います。
自己破産では、多くの必要書類を集めなければならないため、弁護士との連携が大切です。
自己破産で必要な申立書類
- 破産申立書(裁判所所定の書式)
- 陳述書
- 債権者一覧表
- 滞納公租公課一覧表
- 財産目録
- 住民票
- 家計簿・家計収支表
- 預貯金通帳のコピー
- 給与明細や源泉徴収票などの収入を証明する資料
- 離職票・退職金見込額証明書
- 車検証・自動車税申告書
- 賃貸借契約書・登記事項証明書(登記簿)・固定資産評価証明書
- 保険証券などの保険契約を証明する資料 など
④自己破産手続の開始決定・破産管財人の選任
申立書類が受理され、申立ての内容に問題がなければ、裁判所によって破産手続の開始決定がなされます。
管財事件となった場合、同時に「破産管財人」が選任され、裁判所から指定された引継予納金(20万~50万円)の支払いが必要になります。
破産管財人とは?
破産管財人とは、破産者の財産を調査・管理・売却するなどして換価した後、債権者に公平に配当したり、裁判所へ免責の可否について報告したりする役割を担う人です。
破産管財人は、裁判所によって代理人とは別の弁護士から選ばれます。
⑤破産管財人との面談
破産管財人が選任されると、破産管財人との面談が行われます(管財人面接)。
管財人面接は、破産管財人の法律事務所において、破産者・代理人である弁護士・管財人の3者で行われます。
主に“破産に至った経緯”や“借金・財産の状況”などについて、質疑応答が行われるのが通常です。
破産管財人との面談において、虚偽の説明をしたり、正当な理由なく資料の提出を拒否したり、不誠実な態度をとったりすると、「悪質な免責不許可事由がある」と判断され、自己破産が認められなくなるおそれがあるので注意しましょう。
⑥財産の換価・配当
一定額の価値がある財産は、破産管財人によって換価処分され、債権者へ公平に配当されます。
破産者は、破産管財人から財産調査や換価手続きへの協力を求められることがあります。
非協力的な行いがあった場合、免責不許可事由に該当するとみなされ、免責が認められない(自己破産ができなくなる)おそれがあるので、誠実に対応しましょう。
⑦債権者集会
破産手続の開始決定後、3ヶ月ほどで債権者集会が開催されます。
債権者集会とは?
債権者集会とは、破産管財人から債権者に対して、破産に至った経緯や破産者の財産状況、破産手続の進捗状況などを報告し、債権者の意見聴取を行う場です。
第1回の債権者集会までに財産の換価が完了していない場合は、後日改めて集会が開催されます。
また、債権者集会には、破産者本人と代理人である弁護士が出席する必要があります。
正当な理由なく欠席すると、免責不許可事由に該当するとみなされるおそれがあるので、忘れずに指定された期日に裁判所へ出頭しましょう。
債権者集会の後、免責を許可するかどうか判断するため、裁判官による面接(免責審尋)が行われます。
免責審尋では、破産者本人に対して、破産に至った原因や今後の生活の見通しについて質問が行われるため、誠実に対応しましょう。
⑧免責許可決定
財産の配当が終わると破産手続が終結し、免責審尋の結果を踏まえたうえで、裁判所が免責の許可または不許可を決定します。
免責許可が決定した場合、その事実が官報に掲載され、1ヶ月ほどで免責許可が法的に確定し、すべての債務が免除されます。
自己破産の管財事件はどれくらいの期間がかかる?
自己破産の管財事件(通常管財)にかかる期間は、申立てから免責許可決定まで約6ヶ月~1年程度が目安とされています。
債務者の財産調査や換価処分を行う「破産管財人」が選任されるため、同時廃止と比べて手続きが長引く傾向にあるのが特徴です。
| 自己破産手続の種類 | 期間の目安 | 備考 |
|---|---|---|
| 管財事件 | 6ヶ月~1年程度 | 破産管財人が選出され、財産の調査・換価・配当が行われるため、手続が長引く傾向がある |
| 少額管財 | 6~8ヶ月程度 | 通常の管財事件のうち一部手続が簡略化されるため、比較的短期間で終了する |
| 同時廃止 | 3~6ヶ月程度 | 破産手続開始と同時に廃止決定がなされるため、比較的短期間で終了する |
また、以下のようなケースでは、さらに期間が長引く可能性があります。
- 不動産や高額な自動車などの換価処分が必要な場合
- 債権者数が多い場合や、破産管財人との面談がスムーズに進まない場合
- 借金の理由が免責不許可事由に該当する場合
個々の状況によっては、想定よりも手続きが長期化する可能性がある点に注意が必要です。
自己破産にかかる期間を短縮するポイントは、以下のページをご覧ください。
さらに詳しく自己破産にかかる期間は?お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
自己破産の管財事件にかかる費用はいくら?
自己破産の管財事件にかかる費用の相場は、総額で80万~130万円程度が目安とされています。
主にかかる費用は、「裁判所費用」と「弁護士費用」です。
管財事件の場合は、裁判所から破産管財人が選任され、報酬を支払う必要があるため、同時廃止に比べると費用が高額となる傾向にあります。
自己破産でかかる費用についてさらに詳しく知りたい方は、以下のページもご参考ください。
さらに詳しく自己破産の費用はいくら?裁判所費用(予納金)
裁判所費用(予納金)の相場は、通常管財事件で55万円程度、少額管財事件で25万円程度です。内訳は、以下のとおりとなります。
| 通常管財事件 | 少額管財事件 | |
|---|---|---|
| 手数料 | 1500円 | 1500円 |
| 官報公告費用 | 1万~2万円程度 | 1万~2万円程度 |
| 郵便切手代 | 数千円程度(※裁判所による) | 数千円程度(※裁判所による) |
| 破産管財人の報酬 | 50万円~ | 20万円~ |
なお、破産管財人への報酬額は、「申立人の負債総額」や「個人か法人か」によって異なります。
| 負債額 | 法人 | 個人 |
|---|---|---|
| 5000万円未満 | 70万円 | 50万円 |
| 5000万~1億円未満 | 100万円 | 80万円 |
| 1億~5億円未満 | 200万円 | 150万円 |
| 5億~10億円未満 | 300万円 | 250万円 |
| 10億~50億円未満 | 400万円 | 400万円 |
| 50億~100億円未満 | 500万円 | 500万円 |
| 100億円以上 | 700万円~ | 700万円~ |
弁護士費用
管財事件で支払う弁護士費用の相場は、30万~80万円程度です。
内訳としては、弁護士に依頼した際に支払う「着手金」や、自己破産が終結した際に支払う「報酬金」などが一般的ですが、具体的な金額は弁護士事務所によって異なります。
自己破産で管財事件を回避するためのポイント
免責不許可事由に該当することをしない
管財事件になるのを避けたい場合、免責不許可事由に該当することをしないよう心がけましょう。
免責不許可事由を避けるポイントは、次のとおりです。
自己破産の原因がギャンブルや浪費の場合は、より誠実な態度で手続きに臨む
ギャンブルや浪費などの理由で自己破産をすると、管財事件として扱われる可能性が高まります。
ただし、生活態度を改めて真摯に説明を行うなど、誠実な態度で手続きに臨み、免責調査が必要ないと裁判官に認められれば、同時廃止として扱ってもらえる可能性があります。
偏頗(へんぱ)弁済をしない
偏頗弁済とは、特定の債権者だけに優先的に返済することです。
特に、家族や知人への返済、自宅・車のローン返済は、偏頗弁済と知らずに優先しがちなため注意しましょう。
不正行為や虚偽の申告をせず、裁判所の調査には積極的に協力する
管財事件を避けたいからといって、帳簿を隠したり、虚偽の申告をしたり、非協力的な姿勢でいたりすると、免責不許可事由に該当するとみなされるおそれがあります。
自己破産手続は裁判所の裁量によって判断される部分も多いので、調査には積極的に協力しましょう。
ギャンブルが理由で自己破産を検討されている方は、以下のページもご参考ください。
さらに詳しくギャンブルが理由の借金は自己破産できない?弁護士に依頼する
管財事件を避けたい場合、弁護士に依頼することを積極的に検討しましょう。
自己破産で管財事件と同時廃止どちらになるかは、裁判所の裁量によって判断される部分も多いです。
債務整理に強い弁護士へ相談・依頼すると、申立書類の作成・収集や裁判所とのやり取りをサポートしてもらえます。
その結果、破産管財人の選任が必要ないと判断され、同時廃止にできる可能性も高まるでしょう。
同時廃止となれば、費用や手間の負担を抑えることができるので、無理にご自身で手続きを進めようとせず、はじめから弁護士に相談・依頼することをおすすめします。
自己破産の管財事件に関するよくある質問
自己破産が管財事件になる確率はどれくらいですか?
自己破産で管財事件になる確率は、約20~30%です。
裁判所の司法統計によると、令和6年の自己破産6万7979件のうち、管財事件(異時廃止)となったのは2万2012件で、全体の32%となりました。
管財事件と同時廃止の割合
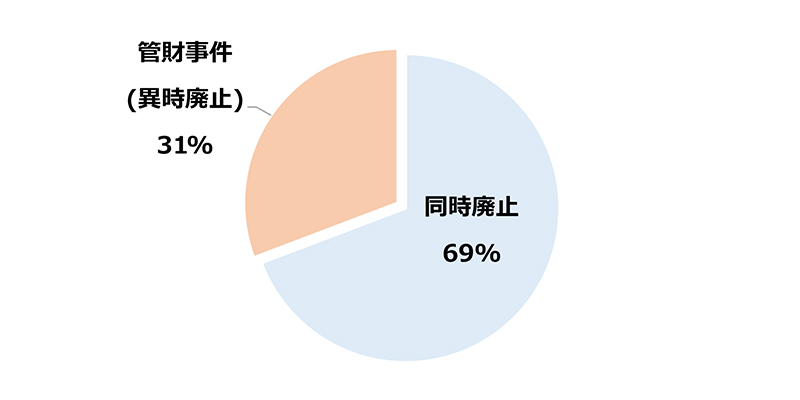
出典:裁判所/令和6年 司法統計年報(民事・行政編)
第108表 破産既済事件・破産者及び終局区分別・全地方裁判所
生活保護受給者でも自己破産の管財事件になることはありますか?
はい、生活保護受給者であっても、以下のような場合では、管財事件として扱われる可能性があります。
- 一定額以上の財産がある場合
- 財産や債務の調査が必要な場合
- 借金の理由がギャンブルや浪費である場合
- 財産隠しの疑いがある場合
該当する場合は、破産管財人による調査や財産の確認が必要と判断されるため、同時廃止ではなく管財事件として扱われることになります。
生活保護受給中の自己破産におけるデメリットや費用、流れなどについては、以下のページをご覧ください。
管財事件の費用が払えない場合はどうしたらいいですか?
管財事件にかかる費用の支払いが難しい場合には、「法テラスを利用する」「弁護士に相談する」といった対処法があります。
- 法テラスを利用する
立替制度を利用することで、法テラスが費用を立て替えてくれます。ただし、破産手続終了後は、原則として分割で返済しなければなりません。 - 弁護士に相談する
弁護士に相談することで、費用の分割払いに応じてもらえる可能性があります。
費用の負担が不安な場合でも、利用できる制度や支払い方法があるため、早めに相談することが大切です。
自己破産の管財事件について不明点があれば一度弁護士にご相談ください
自己破産の管財事件では、破産管財人との面談や債権者集会などが行われるため、同時廃止と比べると手続きにかかる費用や手間の負担が大きくなります。
管財事件の手続きに不安や疑問を感じている方、管財事件を回避したいと考えている方は、一度弁護士へ相談してみるのがおすすめです。
早めの段階で弁護士に相談・依頼して準備をすれば、同時廃止となる可能性が高まります。
また、管財事件となった場合でも、弁護士に依頼することで少額管財事件が適用され、費用や手間の負担を抑えられる可能性もあります。
債務整理や自己破産を検討されている方は、ぜひ弁護士法人ALGまでお気軽にご相談ください。
お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
監修:弁護士 谷川 聖治 / 弁護士法人ALG&Associates福岡法律事務所 所長
監修:弁護士 谷川 聖治 弁護士法人ALG&Associates 福岡法律事務所 所長
保有資格弁護士(福岡県弁護士会所属・登録番号:41560)
福岡県弁護士会所属。私たちは、弁護士131名、スタッフ240名を擁し(※2026年4月1日時点)、東京、札幌、宇都宮、埼玉、千葉、横浜、名古屋、大阪、神戸、姫路、広島、福岡、タイの国内外13拠点を構え、全国のお客様のリーガルニーズに迅速に応対することを可能としております。
タグ
- ギャンブル
- シミュレーション
- デメリット
- バレる
- ブラックリスト
- メリット
- メリットデメリット
- リボ払い
- 不動産
- 主婦
- 任意整理
- 会社更生
- 住宅ローン
- 保証人
- 信用情報
- 個人再生
- 借金額
- 債務整理
- 債権者
- 免責
- 口座凍結
- 同時廃止
- 奨学金
- 官報
- 家族
- 家賃滞納
- 対処法
- 専業主婦(主夫)
- 小規模個人再生
- 少額管財
- 年金
- 弁護士
- 後悔
- 手続き
- 教育ローン
- 時効援用
- 期間
- 比較
- 民事再生
- 民事再生法
- 法人破産
- 注意点
- 流れ
- 減額
- 減額効果
- 無職
- 特定調停
- 生活保護
- 短縮
- 管財事件
- 結婚
- 給与所得者等再生
- 職場にバレない
- 自己破産
- 認可決定後
- 財産
- 費用
- 賃貸
- 車
- 返済
- 返済期間
- 連帯保証人
- 過払い金
- 銀行ローン
- 闇金
- 非免責債権