自己破産の同時廃止とは?手続きの流れや条件・期間・費用を解説

自己破産は同時廃止と管財事件に大きく分けられ、手続きにかかる時間や費用に違いがあります。
同時廃止の場合は比較的短期間で手続きが終わる傾向にありますが、管財事件ではより多くの時間や費用を要するのが一般的です。
また、同時廃止として扱われるには、いくつかの条件を満たす必要があります。
この記事では、自己破産の同時廃止を中心に、手続きの流れやかかる期間、費用などについて、詳しく解説していきます。
自己破産の同時廃止とは?
自己破産の「同時廃止」とは、言葉のとおり、破産手続開始決定と同時に破産手続きを終了(廃止)する決定のことです。
破産手続きを行うと、通常、持ち家や車といった高価な財産は破産管財人によって換価処分され、債権者に平等に分配されます。
しかし、破産者に換価できるほどの財産がない場合、こうした手続きは不要となります。
そのため、同時廃止は、財産の換価処分や財産調査を行う必要がない場合に採用される手続きです。
同時廃止となった場合は、配当の対象となる財産がないため、主に免責手続が中心となり、比較的簡易・迅速に手続きが進みます。
同時廃止と管財事件の違い
自己破産の手続きには、同時廃止のほかに「管財事件」があります。
管財事件とは、裁判所が選任した破産管財人が、破産者の財産を処分・換価して債権者へ配当する手続きです。
同時廃止では、破産管財人の選任や債権者への配当が行われないため、手続きにかかる期間が短く、費用も少なく済むなどの違いがあります。
以下、同時廃止と管財事件の主な違いを表で比較しました。
| 同時廃止 | 管財事件 | |
|---|---|---|
| 破産管財人 | 選任されない | 選任される |
| 条件 | 以下の要件に当てはまるもの
|
以下のいずれかに該当するもの
|
| 期間の目安 | 3~6ヶ月程度 | 6ヶ月~1年程度 |
| 費用の相場 |
|
|
なお、自己破産を弁護士に依頼している場合、管財事件の一部手続きが簡略化され、裁判所へ支払う予納金が少ない少額管財事件が適用されることもあります。
管財事件や少額管財事件について詳しく知りたい方は、以下のページもご参考ください。
さらに詳しく自己破産の管財事件になるケースとは? さらに詳しく自己破産の少額管財とは?同時廃止のメリット
同時廃止には、以下のようなメリットがあります。
- 費用が安い
- 期間が短い
- 破産管財人とのやり取りが必要ない
管財事件よりも費用や時間の負担が軽い点が大きな特徴であり、同時廃止特有のデメリットはほとんどありません。
そのため、一定の条件を満たせば、破産者にとって負担を抑えながら手続きを進めやすい方法といえるでしょう。
また、費用面や手続き面の負担が少ないことから、精神的な負担の軽減につながる点もメリットの一つです。
自己破産で同時廃止になる3つの条件
自己破産で同時廃止になる条件は、裁判所によって基準が異なります。
以下では、東京地方裁判所における、同時廃止となる主な3つの条件を紹介していきます。
- 現金が33万円未満かつ財産が20万円以下であること
- 免責不許可事由がないこと
- 個人事業主・法人の破産ではないこと
現金が33万円未満かつ財産が20万円以下であること
同時廃止になるには、一定の額を超える財産がないことが条件のひとつです。
東京地方裁判所では、現金が33万円未満かつ財産が20万円以下であることが目安となっています。
この基準を下回る場合、破産手続きの費用を支払うだけの財産がなく、破産管財人も必要ないと判断され、同時廃止となる可能性が高いでしょう。
一方、現金や財産の評価額が一定の基準を超える場合は、破産手続きの費用を支払うことが可能と判断され、管財事件が適用されるのが一般的です。
免責不許可事由がないこと
同時廃止となるには、“免責不許可事由”がないことも条件のひとつです。
免責不許可事由とは、裁判所が免責を認めない要件のことです。
無条件で借金の支払義務を免除してしまうと、多くの債権者に不利益が生じることから、破産法によって免責不許可事由が設けられています。
免責不許可事由の例
- 借金の主な原因が、収入に見合わない浪費やギャンブルによるものである場合
- 過去7年以内に免責許可の決定を受けている場合
- 返済できるあてがないにもかかわらず、虚偽の申告をして借入れをしていた場合
- 財産を隠したり損壊したりして、財産の価値を不当に減少させた場合 など
免責不許可事由が疑われるケースでは、免責を認めるべきかどうか、破産管財人による調査が行われるため、管財事件が適用されるのが一般的です。
ただし、免責不許可事由に該当する場合でも、裁判所の裁量によって免責が認められるケースもあります(裁量免責)。
ギャンブルを理由に自己破産を検討されている方や、免責の詳細は、以下のページをご覧ください。
さらに詳しくギャンブルが理由の借金は自己破産できない? さらに詳しく自己破産における免責とは?個人事業主・法人の破産ではないこと
同時廃止となるには、個人事業主や法人の破産ではなく、個人の破産であることが大前提となります。
個人事業主や法人の代表者の場合は、「個人の財産と事業用の財産が明確に区分されていない」など、債権債務の内容が複雑になりやすいです。
そのため、破産管財人を選任して調査を行う管財事件として扱われるのが一般的です。
ただし、以下のようなケースでは、個人事業主であっても同時廃止が採用される可能性があります。
- 実質的には給与所得者と変わらない働き方をしている
- 事業における事務所や在庫商品がなく、お金の流れがシンプルである
法人破産についてさらに詳しく知りたい方は、以下のページをご参考ください。
さらに詳しく法人破産とは?自己破産で同時廃止となった場合の手続きの流れ
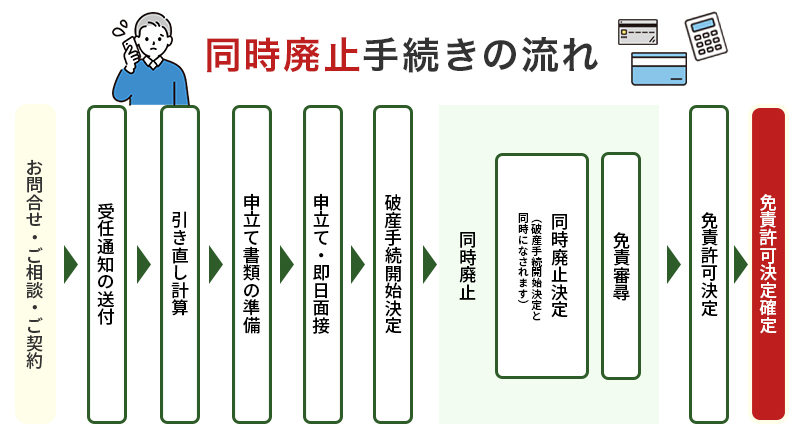
自己破産で同時廃止となった場合の手続きの流れは、次のとおりです。
- 弁護士への相談・依頼
- 債務調査
- 破産申立ての準備
- 自己破産の申立て・債務者審尋
- 自己破産手続の開始と同時廃止の決定
- 免責審尋
- 免責許可の決定・確定
自己破産手続の流れについては、以下のページでも詳しく解説しています。
さらに詳しく自己破産手続きの流れ①弁護士への相談・依頼
自己破産は複雑な手続きとなるため、弁護士に相談・依頼するのが一般的です。
弁護士は依頼を受けた後、債権者に受任通知を送付するため、督促や取り立ては一時的にストップします。
手続き中は返済する必要がなくなるため、それだけでも精神的な負担の軽減につながるでしょう。
受任通知とは?
弁護士が破産者の代理人として自己破産の手続きを行うことを知らせる文書です。
自己破産は、借金の支払義務が免除されるという大きなメリットがある反面、「持ち家や車が処分される」などのデメリットもあります。
手続きは複雑かつ厳格なため、成功させるには弁護士への相談・依頼がおすすめです。
弁護士に依頼すれば、必要書類の準備から裁判所や債権者とのやり取りまで、自己破産の手続きを総合的に任せることができます。
まずは、ご自身の状況に自己破産が適しているのかを弁護士に相談し、具体的なアドバイスを受けましょう。
②債務調査
依頼を受けた弁護士は、より正確な債務額を把握するため、債務調査を行います。
債務調査とは?
債権者との取引履歴をもとに、債務額や債権者を確定するための調査のことです。
具体的には、債権者に対して取引履歴の開示請求を行い、債務者の財産や借金の状況、支払い不能に至った原因などを確認します。
さらに、債務調査の過程では引き直し計算が行われ、「過払い金の有無」や「実際に返済すべき債務額」が確定します。
債務調査は、正確な債務内容を把握し、適切な手続きを選択するための重要なポイントです。
③破産申立ての準備
正確な債務額が確定したら、自己破産に必要な申立書類を準備します。
自己破産における主な申立書類は、次のとおりです。
- 破産申立書(裁判所所定の書式)
- 陳述書
- 債権者一覧表
- 滞納公租公課一覧表
- 財産目録
- 住民票
- 家計簿・家計収支表
- 預貯金通帳のコピー
- 給与明細や源泉徴収票などの収入を証明する資料
- 離職票・退職金見込額証明書
- 車検証・自動車税申告書
- 賃貸借契約書・登記事項証明書(登記簿)・固定資産評価証明書
- 保険証券などの保険契約を証明する資料 など
自己破産の申立書類は多岐にわたるため、スムーズに準備を進めるためにも、弁護士との連携が大切になります。
④自己破産の申立て・債務者審尋
準備が整ったら、申立書類と予納金などを裁判所に提出し、破産手続開始・免責の申立てを行います。
申立先は“破産者の住所地を管轄する地方裁判所”で、通常は代理人となった弁護士が申立てを行うのが一般的です。
申立書類が受理された後、裁判所が「同時廃止」にすべきか「管財事件」にすべきか判断に迷うケースでは、必要に応じて裁判官との面談が行われることもあります。
この面談は債務者審尋や破産審尋と呼ばれるもので、申立てから約1~2ヶ月後に裁判所で行われるケースが多いです。
債務者審尋・破産審尋では弁護士が同席し、申立書類の内容確認や、支払い不能に至った経緯や生活状況などについて質疑応答が行われます。
なお、東京地方裁判所では、弁護士が申立代理人に就いている場合に限り、債務者審尋の代わりに即日面接が実施されています。
⑤自己破産手続の開始と同時廃止の決定
裁判所が「同時廃止の要件を満たしている」と判断した場合、破産手続の開始決定と同時に破産手続きの廃止決定が行われ、直ちに免責手続へと進みます。
破産手続の開始決定が下されると、官報に破産手続が開始された事実と、破産者の氏名・住所が記載されます。
⑥免責審尋
免責手続では、免責を許可すべきかどうか判断するため、“免責審尋”が行われます。
免責審尋とは、免責を許可するかどうか判断するために行われる、破産者本人と裁判官との面接のことです。
破産者本人が指定された期日に裁判所へ出頭し、申立書類に変更がないか、反省しているかなどが確認されます。
⑦免責許可の決定・確定
免責審尋で問題がなく、また破産手続開始と廃止の決定後に設けられた「意見申述期間」に債権者からの異議がない場合、免責許可が決定されます。
意見申述期間とは?
意見申述期間とは、破産者の借金支払義務の免責について異議がないか、債権者から意見を申述してもらうための期間です。
免責許可が決定すると、官報にその事実と破産者の氏名・住所が記載され、その後1ヶ月ほどで免責許可が法的に確定します。
これにより借金の支払義務が免除され、自己破産の手続きが終了すれば、自己破産による職業や資格の制限も解除(復権)されます。
自己破産の同時廃止にかかる期間はどのくらい?
同時廃止の手続きにかかる期間の目安は、自己破産の申立てから免責許可決定の確定までで3~4ヶ月程度です。
申立ての準備には3~6ヶ月程度かかることが多いので、準備期間を含めると、最短でも6ヶ月程度は見込んでおくとよいでしょう。
一方、管財事件では、自己破産の申立てから免責許可決定の確定まで、最短でも6ヶ月程度かかることが多く、準備期間を含めると1年以上かかるケースも少なくありません。
そのため、同時廃止は管財事件と比べて手続きにかかる期間が短く、負担も少ないといえます。
自己破産にかかる期間や短縮するポイントについては、以下のページをご参考ください。
さらに詳しく自己破産にかかる期間は?お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
自己破産の同時廃止にかかる費用はいくら?
自己破産の同時廃止にかかる費用の相場は、裁判所費用が1~3万円程度、弁護士費用が30万~50万円程度が目安です。
裁判所費用と弁護士費用を合わせると、トータルで50万円程度は見込んでおく必要があるでしょう。
管財事件となった場合、破産管財人への報酬(引継予納金)が別途かかるため、裁判所費用だけで50万円程度かかることが多いです。
少額管財事件が適用された場合でも、裁判所費用は最低20万円ほどかかるため、同時廃止の方が費用面の負担も大幅に軽くなることがわかります。
自己破産でかかる費用について、さらに詳しく知りたい方は、以下のページをご参考ください。
さらに詳しく自己破産の費用はいくら?自己破産の同時廃止に関するよくある質問
自己破産が同時廃止になる確率はどれくらいですか?
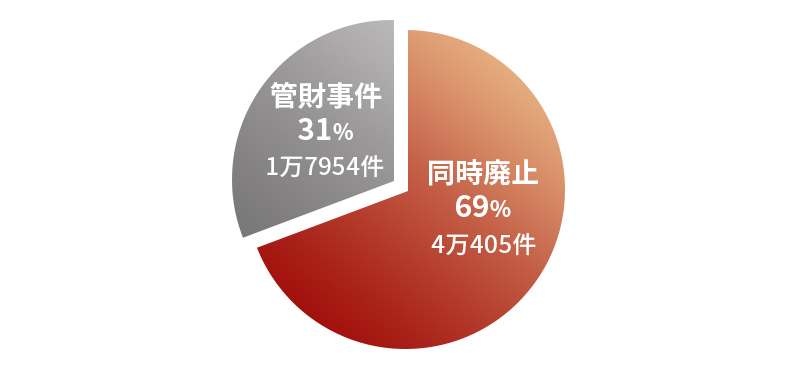
自己破産が同時廃止になる確率は約68%と、全体の6~7割程度を占めています。
本来の自己破産手続である管財事件は、全体の3割程度にとどまっているのが実情です。
同時廃止の割合が多い理由としては、自己破産を行う人の多くが、配当の対象となる財産を保有していないことが挙げられます。
そのため、個人の自己破産においては、同時廃止が最も一般的な手続きとされています。
〈参考:令和6年 司法統計年報(民事・行政編)〉
自己破産の同時廃止決定後に注意すべきことはありますか?
はい、自己破産の同時廃止が決定した後は、クレジットカードの利用や新たな借入れ、友人からの借金は控える必要があります。
新たな借入れを行うと、「支払い不能である」という前提と矛盾が生じたり、免責判断に悪影響を及ぼしたりするおそれがあるためです。
また、引っ越しや結婚などで住所や氏名が変わる場合は、速やかに弁護士または裁判所に連絡しなければなりません。
裁判所は手続きを適切に進めるため、申立人である債務者の状況を把握する必要があり、変更事項の報告は重要な義務とされています。
裁判所から追加資料の提出を求められた場合は、速やかに対応しましょう。
対応が遅れると、管財事件に移行したり、破産手続き自体が取り消されたりするおそれがあるため、注意が必要です。
自己破産の同時廃止で反省文は必要ですか?
いいえ、自己破産の同時廃止で反省文を提出する必要はありません。
ただし、免責不許可事由がある場合には、裁量免責を得るために裁判所から反省文の提出を求められることがあります。
反省文では、借金の経緯や反省点、債権者への謝罪、再発防止策などを記し、生活再建に誠実に向き合っている姿勢を示すことが重要です。
内容によっては、免責の判断に影響を及ぼすこともあるため、丁寧かつ具体的に作成することが大切です。
また、形式的な反省ではなく、借金に至った原因をしっかりと分析し、今後どのように生活を改善していくのかを明確に示すことが求められます。
作成が不安な場合は、専門家である弁護士に相談しながら進めると安心です。
自己破産の同時廃止でも裁判所に行く必要はありますか?
はい、自己破産の同時廃止でも、裁判官と面談する「免責審尋(めんせきしんじん)」が行われる場合は、原則として裁判所に出頭する必要があります。
免責審尋とは?
自己破産に至った経緯や反省点について、裁判官から直接質問を受けたり、確認されたりする手続きのことです。
ただし、自己破産の手続きを弁護士に依頼している場合は、弁護士が代理人として対応するため、本人の出頭が不要となるケースもあります。
一方で、裁判所の運用や事案の内容によっては出頭を求められることもあるため、事前に確認しておくことが重要です。
2回目の自己破産でも同時廃止はできますか?
はい、1回目の自己破産から7年以上が経過していれば、同時廃止とされる可能性はあります。
ただし、2回目の自己破産では裁判所の審査がより厳しくなる傾向にあり、免責不許可事由がある場合は管財事件として扱われる可能性が高くなります。
特に、再度自己破産に至った経緯や生活の改善状況などは厳しく確認されるため、注意が必要です。
2回目の自己破産を検討する場合は、手続きに至った事情や経緯を整理したうえで、慎重に対応することが求められます。
自己破産の同時廃止についてお悩みの方は弁護士法人ALGにご相談ください。
自己破産で同時廃止となるか管財事件となるかは、個別の事案ごとに裁判所が判断するため、必ずしも同時廃止が適用されるわけではありません。
自己破産を検討されている場合は、債務整理に詳しい弁護士に相談することをおすすめします。
弁護士であれば、ご自身のケースに適した債務整理の方法や、同時廃止が適用される可能性について、具体的にアドバイスできます。
また、各手続きも総合的にサポートできるため、安心です。
特に、申立書の作成や、必要に応じて行われる裁判官との面談(債務者審尋・免責審尋)について弁護士のサポートを受けられれば、同時廃止が適用される可能性を高めることも可能です。
自己破産をはじめ、債務整理についてお悩みの方は、一度弁護士法人ALGまでお気軽にご相談ください。
お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
監修:弁護士 谷川 聖治 / 弁護士法人ALG&Associates福岡法律事務所 所長
監修:弁護士 谷川 聖治 弁護士法人ALG&Associates 福岡法律事務所 所長
保有資格弁護士(福岡県弁護士会所属・登録番号:41560)
福岡県弁護士会所属。私たちは、弁護士131名、スタッフ240名を擁し(※2026年4月1日時点)、東京、札幌、宇都宮、埼玉、千葉、横浜、名古屋、大阪、神戸、姫路、広島、福岡、タイの国内外13拠点を構え、全国のお客様のリーガルニーズに迅速に応対することを可能としております。
タグ
- ギャンブル
- シミュレーション
- デメリット
- バレる
- ブラックリスト
- メリット
- メリットデメリット
- リボ払い
- 不動産
- 主婦
- 任意整理
- 会社更生
- 住宅ローン
- 保証人
- 信用情報
- 個人再生
- 借金額
- 債務整理
- 債権者
- 免責
- 口座凍結
- 同時廃止
- 奨学金
- 官報
- 家族
- 家賃滞納
- 対処法
- 専業主婦(主夫)
- 小規模個人再生
- 少額管財
- 少額管財事件
- 年金
- 弁護士
- 後悔
- 手続き
- 教育ローン
- 時効援用
- 期間
- 比較
- 民事再生
- 民事再生法
- 法人破産
- 注意点
- 流れ
- 減額
- 減額効果
- 無職
- 特定調停
- 生活保護
- 短縮
- 管財事件
- 結婚
- 給与所得者等再生
- 職場にバレない
- 自己破産
- 認可決定後
- 財産
- 費用
- 賃貸
- 車
- 返済
- 返済期間
- 連帯保証人
- 過払い金
- 銀行ローン
- 闇金
- 非免責債権