相続が発生した場合、非上場株式についても相続税の対象となります。
しかし、取引相場がない非上場株式の評価は、会社の財務状況や事業規模、株式の取得者が同族株主か少数株主かといった立場によって適用される計算方法が異なり、非常に複雑です。
適切な評価額を算定できなければ相続税の申告を誤るなど様々なリスクに繋がる可能性を伴うため、正しい知識をもつことが重要となります。
本稿では、非上場株式の相続税評価額の算定方法や会社規模の判定方法、税負担を軽減する特例措置など幅広く解説していきます。
非上場株式の相続についての詳細は、以下の記事をご参考ください。
さらに詳しく非上場株式の相続における注意点非上場株式の相続税評価額の計算方法
非上場株式の相続税評価額は、1株あたりの評価額×保有株数で算出します。
しかし、非上場株式には上場株式のような市場価格が存在しないため、1株あたりの評価額は個別に算定しなければなりません。
代表的な非上場株式の算定方法は以下の3つです。
- 類似業種比準方式
- 純資産価額方式
- 配当還元方式
どの方式が選択できるかについては、株主や会社の区分によって異なります。
類似業種比準方式と純資産価額方式は原則的評価方式と呼ばれており、相続人が同族株主の場合の株式評価に用いられ、原則として大会社であれば類似業種比準方式を、小会社であれば純資産価額方式を用います。
他方、配当還元方式は特例的評価方式と呼ばれ、相続人が会社の経営に影響力の低い非同族株主である少数株主等の株式評価に用いられる計算方式です。
非上場株式の算定方法にはそれぞれ特徴がありますので、どのような観点から株式を評価しているのか確認していきましょう。
①類似業種比準方式
類似業種比準方式は、事業内容が類似する上場会社の株価を参考にして対象会社の相続税評価額を算定する方法です。
具体的には、以下の「比準要素」と呼ばれる3つのポイントについて、類似業種の上場会社の1株あたりの株価と比較します。
- 配当金額
- 年利益金額
- 純資産価額
これらの要素を上場会社と比較し、以下の計算式によって、評価対象会社の収益力や配当能力を反映した評価額を求めます。
1株あたりの評価額= 類似業種の株価 × {(評価会社の配当金額 ÷ 類似業種の配当金額)+(評価会社の年利益金額 ÷ 類似業種の年利益金額)+(評価会社の純資産金額 ÷ 類似業種の純資産金額)}÷ 3 × 斟酌率 × (評価会社の1株あたりの資本金等の額 ÷ 50円)
※1株あたりの資本金等の額が50円
計算式の斟酌率は、非上場株式に株式市場がないという特性を考慮して、会社の規模ごとに数値が設定されています。
具体的には、大会社は0.7、中会社は0.6、小会社は0.5と定められています。
類似業種比準方式は、会社の帳簿資産に着目する純資産価額方式よりも、評価額が安く算出される傾向にあります。
②純資産価額方式
純資産価額方式は、会社の総資産や負債を原則として相続税の評価に洗い替えて、その評価した総資産の価額から負債や評価差額に対する法人税額等相当額を差し引いた残りの金額により評価する方法です。
純資産価額方式の計算式は以下のとおりです。
1株あたりの評価額=会社を売却した場合の利益金額(税引後)÷発行済株式数
この方式では、会社の資産を時価に引き直し、そこから負債を差し引いた純資産価額を発行済株式総数で割ることで、1株あたりの評価額が算定されます。
会社の貸借対照表(B/S)上の純資産額を発行済株式数で割ることで、概算値としての評価額を算出できます。
ただし、相続税評価額には含み益も含まれるため、帳簿上の純資産額とは大きく乖離することもありますので、注意しましょう。
③配当還元方式
配当還元方式は、評価対象会社から株主が将来にわたり受け取るであろう配当金に着目して株価を算出する方法です。
一般的に、同族株主以外の株主である少数株主等に該当する場合は、会社の経営支配力を有しているとはいえず、株式から得る利益は配当金が大部分を占めることが多いため、同族株主以外の株主である少数株主等の株式評価には配当還元方式が合理的とされています。
配当還元方式の計算方法は以下のとおりです。
1株あたりの評価額=1株あたりの年配当金額÷10%×1株あたりの資本金等の額÷50円
会社の資産や収益性を評価に含む類似業種比準方式や純資産価額方式に比べると、配当還元方式の方が評価額は低くなる傾向にあります。
ただし、配当がなければ評価額がゼロとなるわけではないので注意しましょう。
たとえ無配当であったとしても、評価額の算定上は「1株あたりの年配当金額」を最低金額である2円50銭として評価する必要があります。
評価方法は会社規模に応じて判定される
 参考:国税庁HP
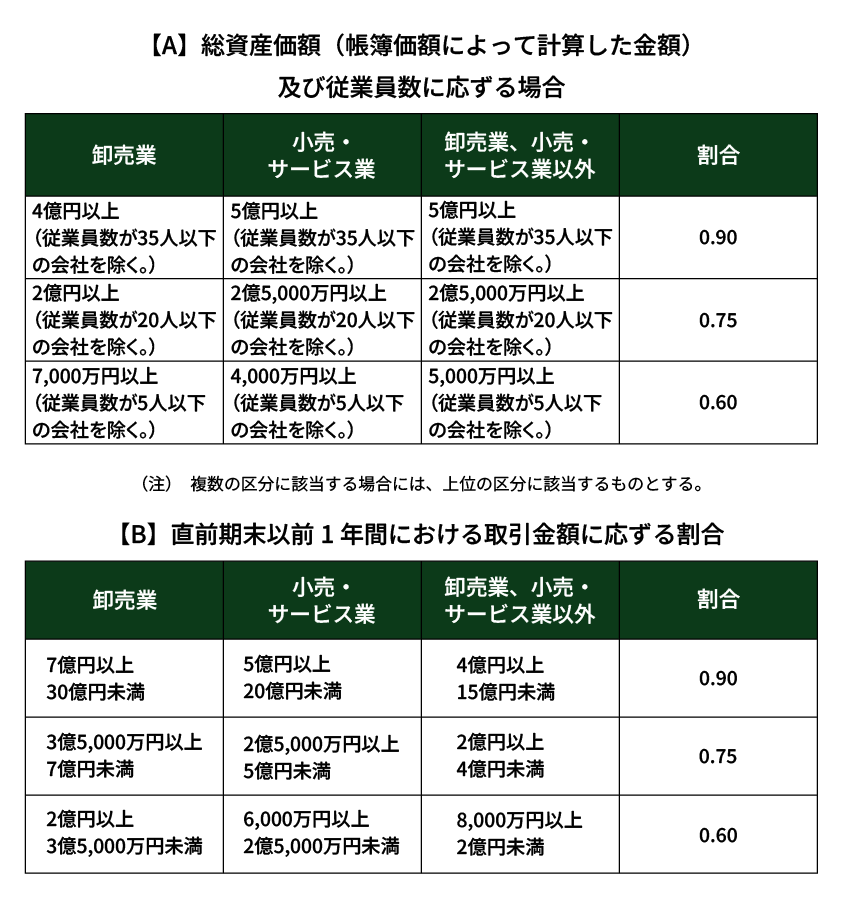
非上場会社の同族株主が保有する株式評価額を算定する際、一定の状況にある特定の評価会社に該当しなければ、会社の規模に応じて評価方式を選択する必要があります。
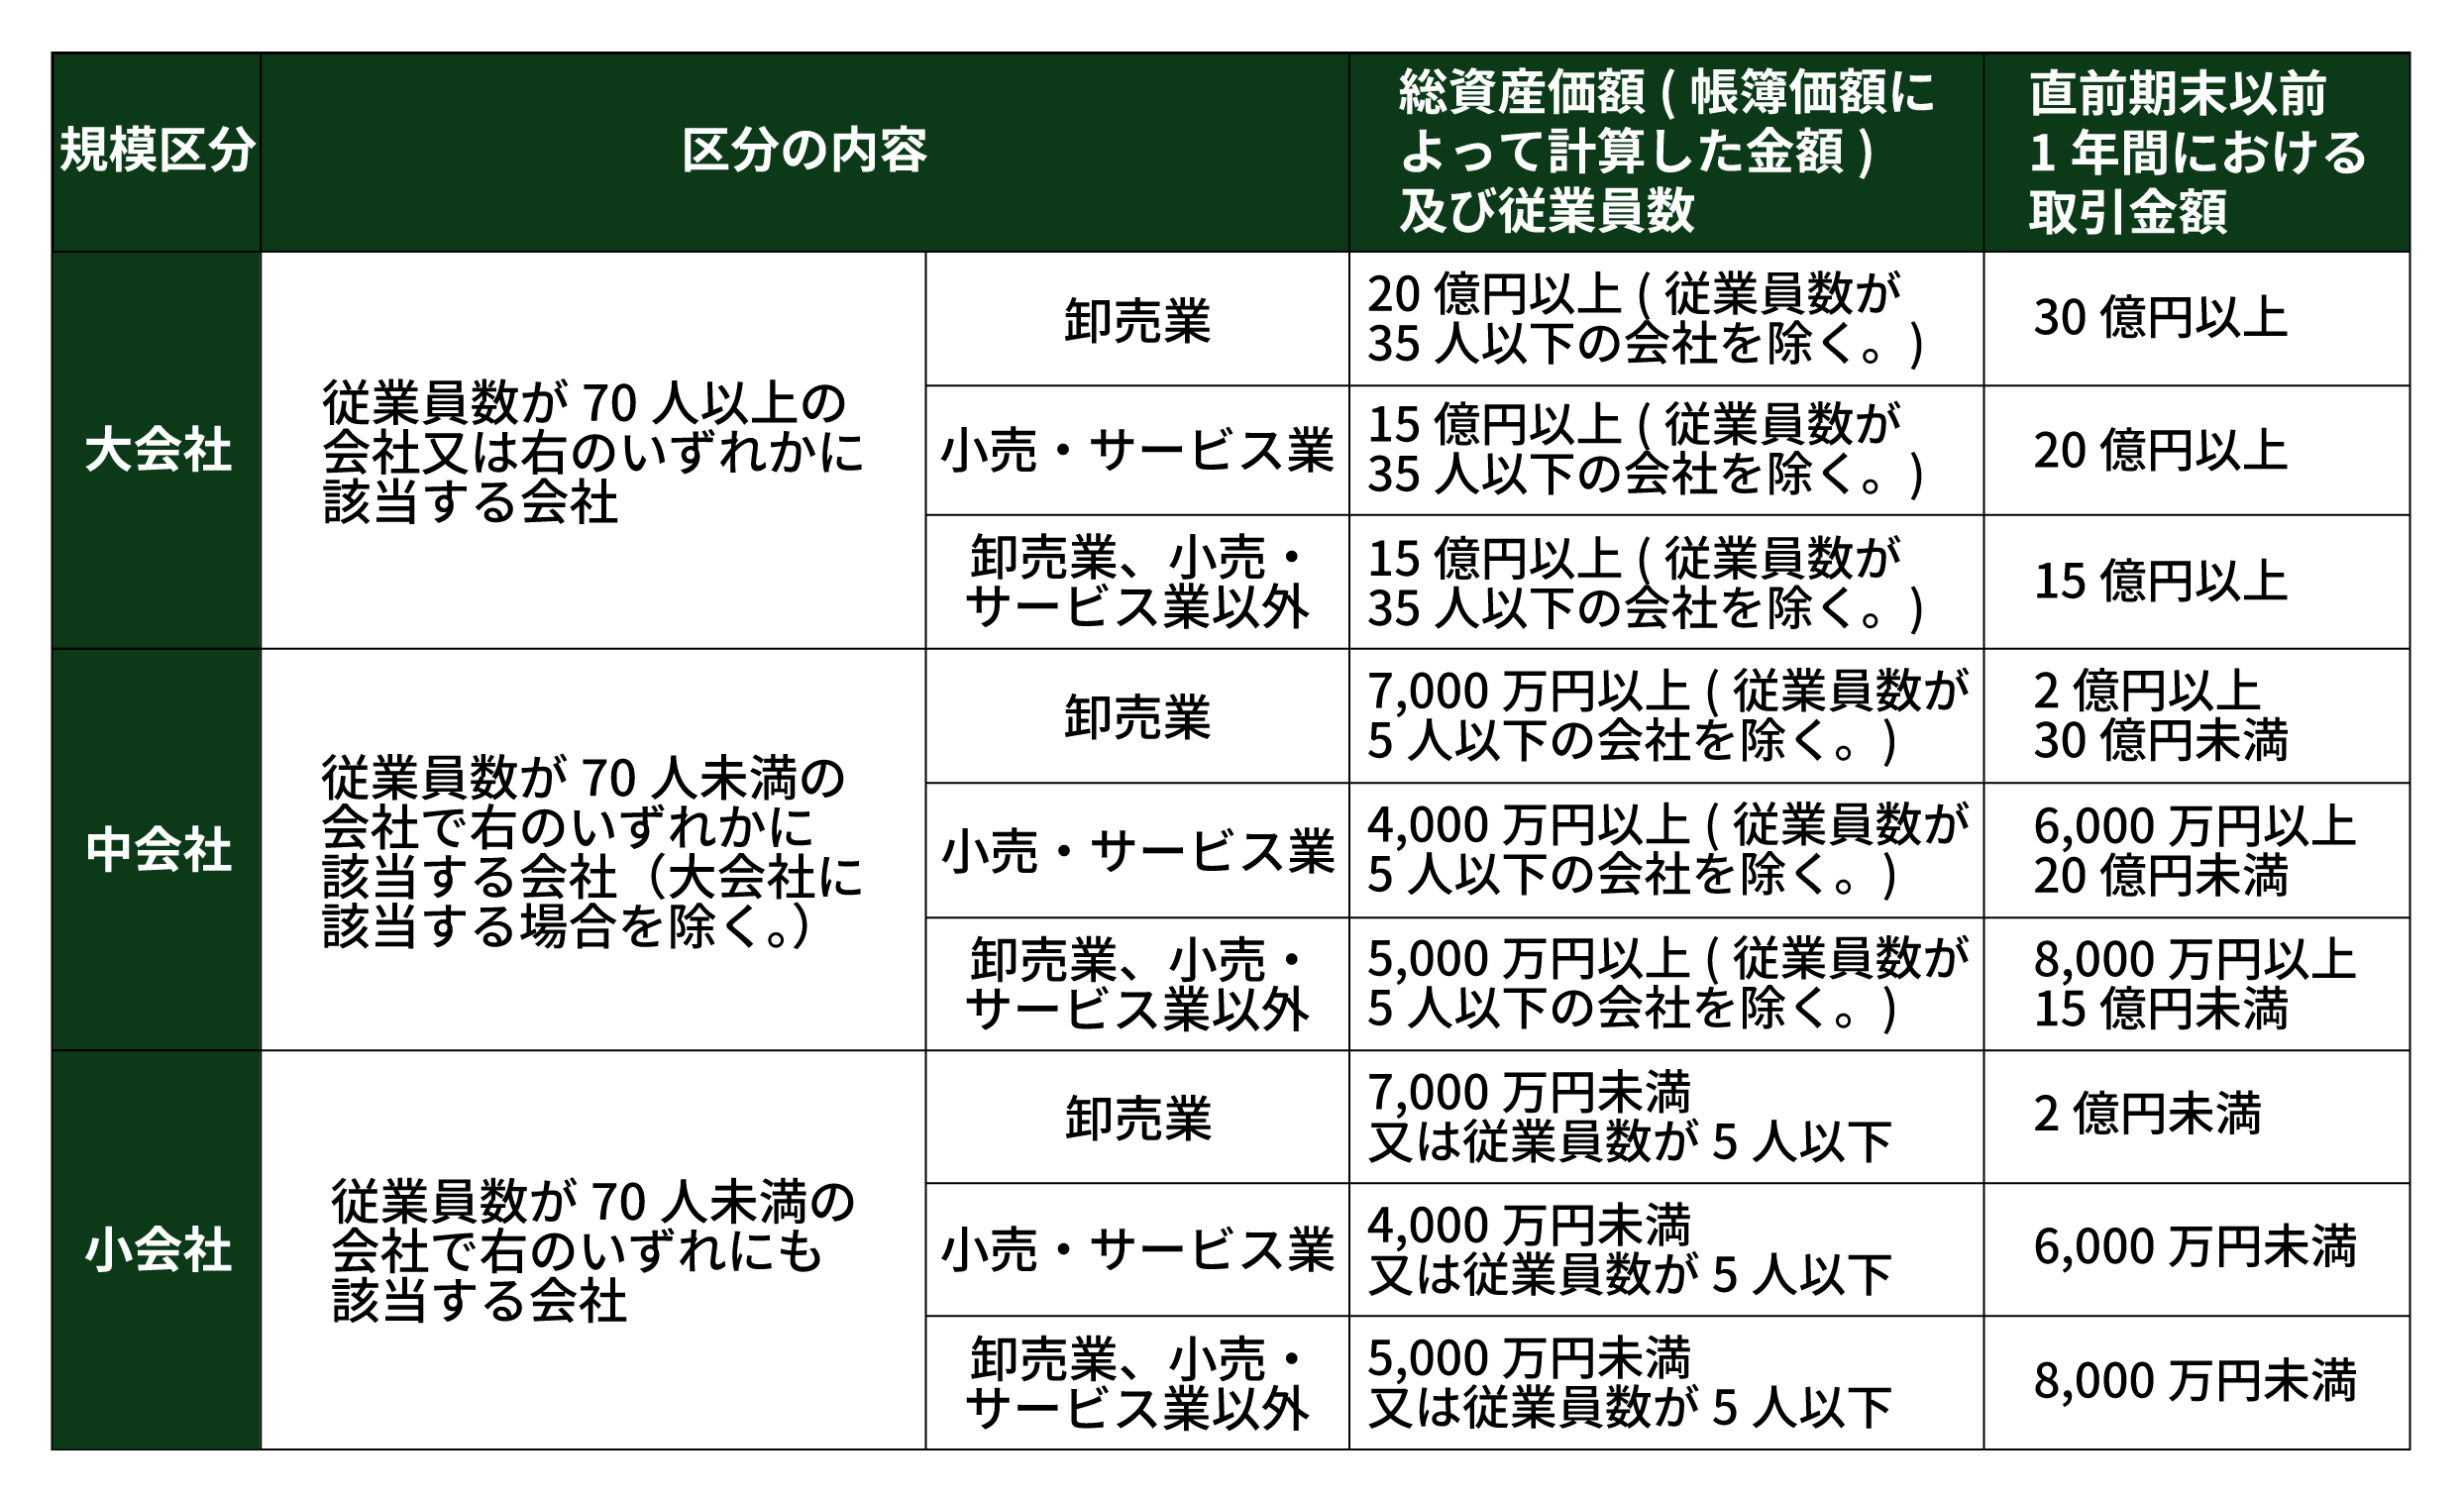
会社規模は、主に以下の要素によって「大会社」「中会社」「小会社」の3つに区分されます。
- 従業員数
- 総資産価額
- 業種
- 直前期末以前1年間の取引金額
具体的な会社規模の区分は表に記載の通りです。
会社規模の区分を踏まえて、以下の株式の評価方法から算定方法を決定します。
- 類似業種比準方式
- 純資産価額方式
- 両方式の併用
会社規模の判断を誤ると、正しい評価方法を選択できず、株式の評価額に大きな影響を及ぼすおそれもあります。
会社の規模を正しく判定することは、適切な株式評価を行ううえで極めて重要になりますので、不安があれば弁護士へ相談しましょう。
大会社
大会社に分類された評価対象会社(同族株主保有分)の株式評価は、原則として類似業種比準方式で計算することになります。
大会社に該当する事業規模であれば、類似業種の上場会社とある程度近い状態にあるため、類似業種比準方式による算定が最も実態に即した評価方法と考えられるからです。
ただし、納税者の選択により、その計算の一部に純資産価額方式による算定を採用することも認められています。
純資産価額方式には、資産の含み益が評価に反映されるといった特徴があります。
そのため、会社の資産規模が小さい場合や、資産の含み益が少ない場合は、類似業種比準方式ではなく純資産価額方式を選択したほうが評価額を抑えられるケースもあるでしょう。
事前に両方式で評価額を試算したうえで、評価方法を決定することが大切です。
中会社
 参考:国税庁HP
中会社に分類された評価対象会社(同族株主保有分)の株式評価では、原則として類似業種比準方式と純資産価額方式を併用して算定します。
これは、会社の収益力(類似業種比準価額)と資産価値(純資産価額)の両面を加味した計算方法です。併用方式による計算式は以下のとおりです。
1株あたりの評価額 =類似業種比準価額×L+1株当たりの純資産価額× (1 – L)
中会社といっても、それぞれ会社の規模には差があります。
そのため、会社規模(大・中・小)によって、0.6、0.75、0.9のいずれかで定められた「L」を掛け合わせて評価額を調整しなければなりません。
例えばLが0.9となる会社規模であれば、類似業種比準価額が90%、純資産価額が10%の比率になります。会社の規模が小さくなるほど、Lの割合は小さくなり、純資産価額の比重が高い評価額になります。
納税者の選択によってその計算の一部に純資産価額方式による価額を選択することもできますので、試算したうえで評価方式を選択しましょう。
小会社
小会社に分類された評価対象会社(同族株主保有分)の株式評価は、原則として純資産価額方式が適用されます。
小会社は、その事業規模が上場企業とは異なるため、上場株式の株価を基にした類似業種比準方式を適用すると実態と大きく乖離してしまうでしょう。
そのため、評価時点での会社の価値を算定する純資産価額方式が最適と考えられています。
ただし、納税者の選択によって「類似業種比準方式50%と純資産価額方式50%の併用」で評価額を算定することも認められています。
併用方式によって算定する場合の計算式は以下のとおりです。
1株あたりの評価額= (類似業種比準価額×0.5) + (純資産価額×0.5)
お問い合わせ
非上場株、譲渡制限株、株式相続のお悩みはお気軽にご相談ください。
- ※事案により無料法律相談に対応できない場合がございます。
- ※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
非上場株式における相続税評価額のポイント
非上場株式を相続する際は、以下のポイントを踏まえて事前に対策しておきましょう。
- 特定会社は類似業種比準方式が使えない
- 評価前に名義株式の確認をしておく
- 相続税の軽減には特例措置を活用する
特定会社は類似業種比準方式が使えない
以下に該当する会社は特定会社に該当し、従業員数や会社規模に関係なく、純資産価額方式によって算定する必要があります。
- 比準要素1の会社
- 株式保有特定会社
- 土地保有特定会社
- 開業3年未満の会社
- 開業前または休業中の会社
- 清算中の会社
これらの会社は、総資産が特定の財産に偏るなど、通常とは異なる資産状況にあったり、事業活動が常態として行われておらず、会社の収益性を評価に入れることが適切でないなどの状況にあります。
事業実態が上場企業と大きく異なるため、類似業種比準方式では不適当と判断されており、純資産価額方式で算定することになっています。
純資産価額方式によって想定以上に評価額が高くなる可能性もあるため、事前に特定会社に該当するか否かを確認し、対策を講じることが大切です。
評価前に名義株式の確認をしておく
名義株式とは、株主名簿上に記載された株主と実際の資金出資者が異なる株式をいいます。名義株式における相続税は、名義に関係なく、あくまで真実の所有者に基づいて計算されます。
つまり、名義が他人であっても、実質的に被相続人の財産と判断されれば、名義株式を相続財産に含めなければなりません。
そのほか、名義株式が判明することで、相続税の対象となる株式数が増加し、株主の地位が少数株主から同族株主に変わるなど、適用される評価方法に影響を及ぼす可能性も考えられます。
名義株式は思わぬ税負担にも繋がるリスクがあります。
相続が発生する前に名義と実質的な所有関係を確認し、必要に応じて名義を真実の所有者に変更する等の対策を講じることが重要です。
相続税の軽減には特例措置を活用する
非上場株式の相続では、法人版事業承継税制を活用することで、相続税の納税負担を大幅に軽減することが可能です。
この制度は、中小企業の後継者が取得した非上場株式に係る相続税・贈与税について、一定の要件を満たした場合には納税の猶予が受けられ、場合によっては免除の対象にもなります。
制度には一般措置と特例措置があり、「一般措置」は総株式の最大3分の2までが納税猶予の対象であり、「特例措置」では全株式が納税猶予の対象です。
「特例措置」を受けるためには、必ず事前に特例承継計画を提出しなければなりません。
この制度によって納税猶予を受けるためには、相続開始時に後継者の要件、会社の要件などについての認定を受ける必要があり、その後も継続要件を満たす必要もあります。
もし、事業の継続要件を満たせない場合は、猶予税額の全額納付になる可能性もあるため、制度をしっかり理解して活用しましょう。制度の活用にあたっては、弁護士などの専門家と綿密な計画を立てることをおすすめします。
非上場株式の相続や相続税評価額に関しては弁護士法人ALGにご相談ください
非上場株式の相続税評価額の計算は、株主の地位や会社の規模等に応じて株式評価の算定方法が異なります。
類似業種比準方式や純資産価額方式、配当還元方式などの評価方法はそれぞれ評価視点が異なるため、適切な評価額を算定するには専門知識が必要です。
そのほか、相続時にトラブルとなりやすい名義株式の有無や、事業承継税制の適用可否なども必ず確認しておくべき事項といえるでしょう。非上場株式の相続や相続税評価については弁護士へ依頼することをおすすめします。
弁護士法人ALGは、企業法務に精通した弁護士が株式評価や事業承継対策、相続トラブルの予防・解決まで、ワンストップでサポートいたします。
複雑な非上場株式の評価や相続でお困りの際は、ぜひ私どもへご相談ください。
お問い合わせ
非上場株、譲渡制限株、株式相続のお悩みはお気軽にご相談ください。
- ※事案により無料法律相談に対応できない場合がございます。
- ※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
- 監修 :
- 弁護士法人 ALG&Associates執行役員弁護士 家永 勲
- 保有資格
- 弁護士(東京弁護士会所属・登録番号:41560)
東京弁護士会所属。私たちは、弁護士131名、スタッフ240名を擁し(※2026年4月1日時点)、東京、札幌、宇都宮、埼玉、千葉、横浜、名古屋、大阪、神戸、姫路、広島、福岡、タイの13拠点を構え、全国のお客様のリーガルニーズに迅速に応対することを可能としております。