債務整理にかかる期間はどれくらい?流れや返済期間などを解説
債務整理にかかる期間は、任意整理・個人再生・自己破産などの手続きの方法によって異なります。
事前に手続きの期間や流れ、返済期間の目安などを知っておくことで、完済までの見通しが立ち、安心して手続きを進められるでしょう。
この記事では、債務整理にかかる期間について、各手続きの流れや返済期間を踏まえて詳しく解説していきます。
債務整理の手続きにかかる期間はどれくらい?
債務整理には、主に任意整理・個人再生・自己破産の3種類があり、それぞれ手続きにかかる期間が異なります。
債務整理を弁護士に依頼してから手続きが完了するまでの一般的な期間の目安
- 任意整理|3~6ヶ月程度
- 個人再生|1~1年半程度
- 自己破産|5ヶ月~1年程度
具体的には、裁判所の関与や財産調査の有無、債権者の数などによって、手続きにかかる期間に違いが生じます。
任意整理の交渉期間|3~6ヶ月程度
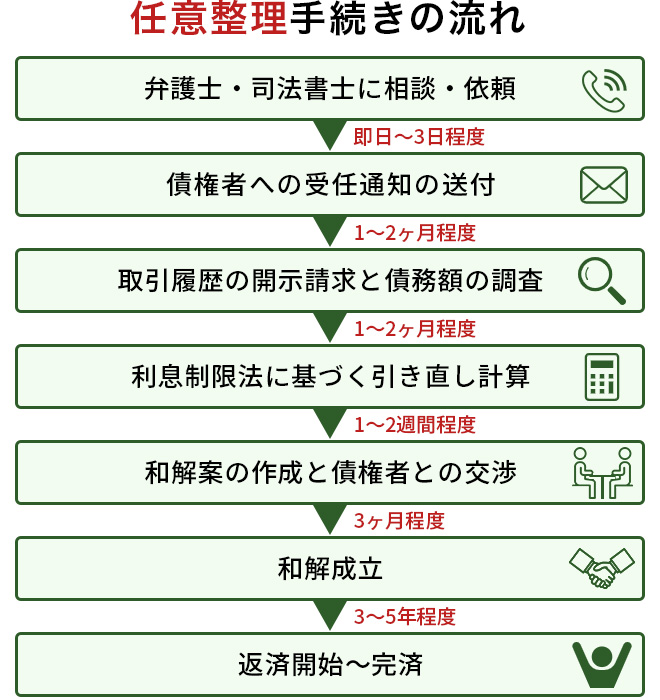
任意整理の交渉期間は、一般的に3~6ヶ月程度とされています。
任意整理とは
任意整理とは、弁護士や司法書士が債権者と交渉を行い、将来利息のカットや返済条件の見直しを目指す手続きです。
任意整理の手続きの流れは、図のとおり、まず弁護士・司法書士への相談や依頼から始まります。
裁判所を通さないため、交渉準備に1~2ヶ月程度、交渉から和解成立までに3ヶ月程度かかるのが一般的です。ただし、状況によっては目安の期間より長引くこともあります。
債権者と合意できれば、その時点で「和解」となり、和解内容に基づいた返済を開始します。
任意整理は、返済負担を軽減しながら完済を目指したい方に適した債務整理の方法といえるでしょう。
任意整理の手続きの流れについて、さらに詳しく知りたい方は、以下のページをご参考ください。
さらに詳しく任意整理の手続きの流れ個人再生の手続き期間|1~1年半程度
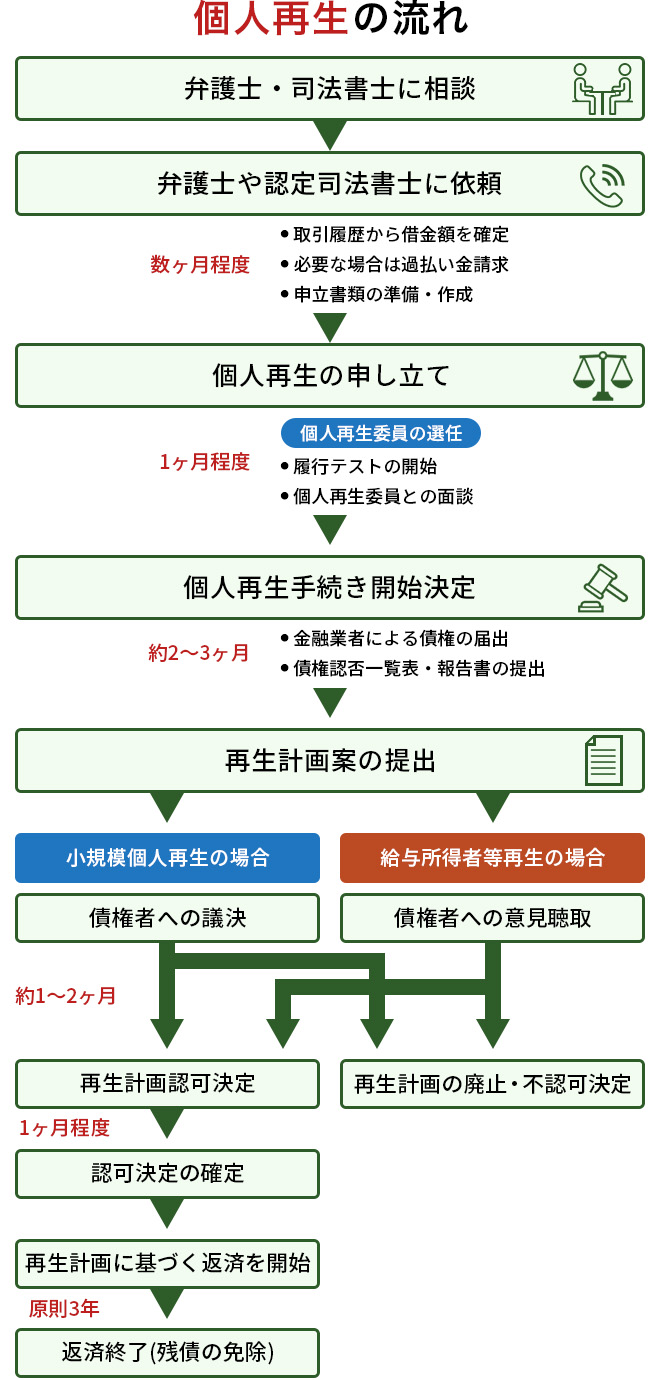
個人再生の手続き期間は、一般的に1~1年半程度とされています。
個人再生とは
個人再生とは、裁判所を通じて借金の大幅な減額を目指す手続きです。
個人再生の手続きの流れは、図のとおり、まず弁護士・司法書士に相談や依頼を行います。その後は申立書類を作成し、裁判所に対して申立てを行います。
提出した「再生計画案」が裁判所に認可されると個人再生手続きが終了し、再生計画に基づいて返済を開始するのが主な流れです。
個人再生では、住宅などの財産を残したまま、借金を元金ごと1/5~1/10程度まで大幅に減額できる可能性があります。
ただし、すべての借金が免除されるわけではないため、毎月の返済負担を軽減したい方に有効な債務整理の方法でしょう。
「個人再生の流れ・期間」についてさらに詳しく知りたい方は、以下の各ページをご覧ください。
さらに詳しく個人再生の手続きの流れ さらに詳しく個人再生の期間はどれくらい?自己破産の手続き期間|5ヶ月~1年程度
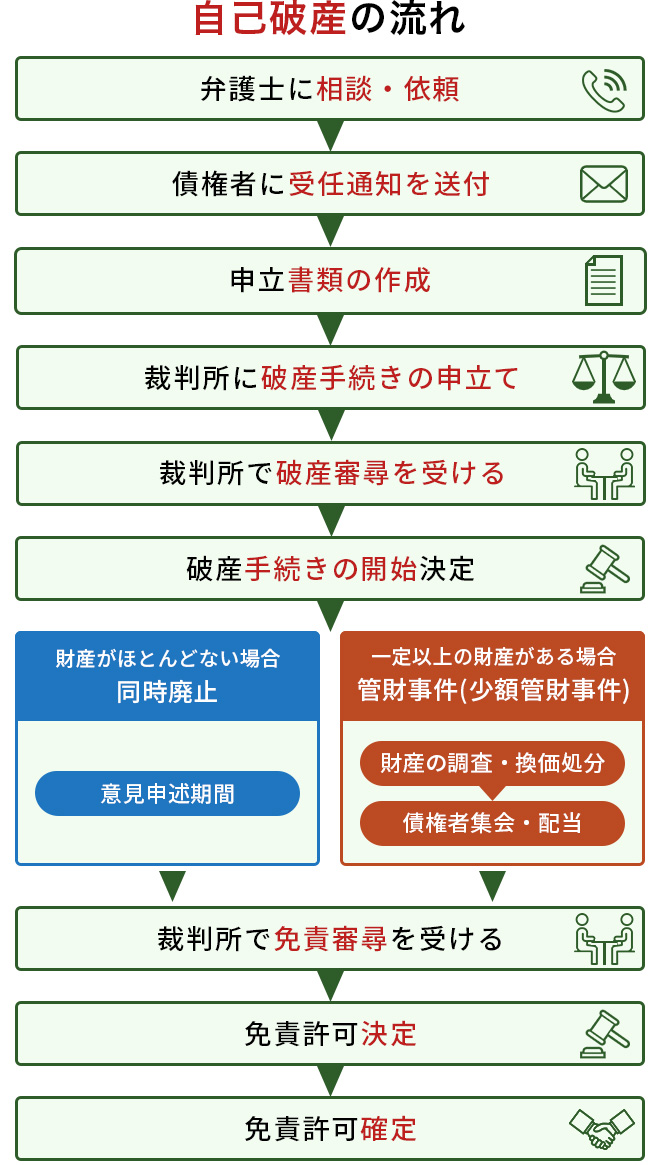
自己破産の手続き期間は、一般的に5ヶ月~1年程度とされていますが、同時廃止・管財事件・少額管財事件の種類によって異なります。
- 同時廃止:3~6ヶ月程度
- 管財事件:6ヶ月~1年程度
- 少額管財事件:6~8ヶ月程度
自己破産とは
自己破産とは、裁判所を通じて借金の支払義務を免除してもらう手続きです。
自己破産の手続きの流れは、図のとおり、弁護士・司法書士への相談や依頼から始め、申立ての準備を行います。
「同時廃止」の場合、免責の決定が確定するまで3~6ヶ月程度で済むことが多いです。
一方、「管財事件」や「少額管財事件」の場合、破産手続開始決定後に財産の換価処分や債権者への配当などが行われるため、長期化する傾向があります。
「自己破産の期間・流れ」についてさらに詳しく知りたい方は、以下の各ページもご参考ください。
さらに詳しく自己破産にかかる期間は? さらに詳しく自己破産手続きの流れ債務整理で督促・取り立てが止まるまでの期間は?
債務整理で督促や取り立てが止まるまでの期間は、一般的に最短即日~数日程度です。
債務整理を弁護士に依頼すると、債権者に対して受任通知(弁護士の介入を知らせる書面)が送付され、督促や取り立てが一時的に止まります。
これは、受任通知を受け取った債権者による直接の取り立てが法律で禁止されているためです。
ただし、受任通知が債権者へ到着するまでは、督促や取り立てが続くと考えられます。そのため、返済や督促に悩んでいる場合は、できるだけ早めに弁護士へ相談するとよいでしょう。
債務整理の手続きごとの返済期間
債務整理の手続きごとの返済期間は、以下のとおりです。
- 任意整理の返済期間:3~5年程度
- 個人再生の返済期間:原則3年
- 自己破産の返済期間:返済期間なし
返済期間や手続きの内容、借金の減額効果などは、手続きによって大きく異なります。
そのため、各手続きの特徴を理解したうえで、自身の状況に合った方法を選ぶことが重要です。
任意整理の返済期間|3~5年程度
任意整理の返済期間は、3~5年程度(36~60回払い)が目安とされています。
任意整理では、債務者の収入・生活状況や債権者の意向を考慮しながら、無理なく返済できる金額に合わせて返済期間を調整するのが基本です。
借入額が少なかったり、取引期間が短かったりすると、3年未満で返済を求められることもあります。
一方、借入額や債権者が多い場合には、5年を超える6~10年の長期分割が認められるケースもあり、収入に余裕が生まれれば繰り上げ返済も可能です。
任意整理後の返済期間は和解交渉の中で柔軟に調整されるため、3~5年程度での返済が難しいからといって必ずしも諦める必要はありません。
ただし、任意整理後は和解内容に従って滞りなく返済しなければならず、2回以上滞納してしまうと、債権者から残金を一括請求されるおそれがあるため注意しましょう。
任意整理の返済期間については、以下のページでも詳しく解説しています。
さらに詳しく任意整理の返済期間はどれくらい?個人再生の返済期間|原則3年
個人再生の返済期間は、原則3年です。
ただし、次のような「特別な事情」がある場合は、最大5年まで延長が認められることがあります。
例外的に返済期間を5年にできる特別な事情の一例
- 収入は安定しているものの、手取りが少なく3年では返済が困難な場合
- 住宅ローンを抱えており、3年では返済が困難な場合
- 所有している財産の価値が高額で、返済額が高くなる場合
- 家族の医療費や介護費、子供の教育費など、生活に必要な支出が高額な場合
こうした特別な事情を主張・立証し、裁判所に認められれば、5年での分割返済が可能になります。
また、返済の途中で勤務先の倒産やリストラ、ご自身やご家族の病気・怪我といった「特別な事情」が生じた場合には、2回目の個人再生の申立てが可能なケースもあります。
返済が難しいからといって放置すると、再生計画が取り消され、減額された借金が元に戻ってしまうおそれがあるため注意しましょう。
自己破産の返済期間|返済期間なし
自己破産では、手続き後の返済期間は基本的にありません。
裁判所が免責許可を確定した時点で、非免責債権を除くすべての借金の支払義務が免除されるためです。
自己破産では、債権者に受任通知が届いた時点で督促などが一旦停止し、免責許可が確定(手続きが完了)するまでの間は返済を行いません。
また、手続きが完了した後も返済義務がなくなるため、生活の立て直しに専念することが可能です。
債務整理でブラックリストに載る期間は5~7年程度
債務整理でブラックリストに載る期間は、通常5~7年程度です。
債務整理をすると、信用情報機関に事故情報として登録され、いわゆるブラックリスト状態となります。
その後、一定期間はクレジットカードの利用や新たな借入れが制限されるため、注意が必要です。
ブラックリストに載る期間は、債務整理の種類や信用情報機関によって次のように異なります。
| 日本信用情報機構(JICC) | シー・アイ・シー(CIC) | 全国銀行個人信用情報センター(KSC) | |
|---|---|---|---|
| 任意整理 | 完済日から5年 | 完済日から5年 | 完済日から5年 |
| 個人再生 | 完済日から5年 | 完済日から5年 | 次のいずれか遅い方
|
| 自己破産 | 免責確定日から5年 | 手続開始決定日から5年 | 手続開始決定日から7年 |
ひとつの信用情報機関から事故情報が削除されても、他の信用情報機関には事故情報が残っている可能性があります。
ご自身がブラックリスト状態かどうかは、各信用情報機関に開示請求することで確認が可能です。
お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
債務整理にかかる期間を短縮する3つのポイント
債務整理にかかる期間を短縮する3つのポイントは、以下のとおりです。
- 必要書類を早めに揃える
- 債務整理にかかる費用を積み立てておく
- 弁護士に相談する
これらのポイントを押さえれば、債務整理の手続きをより円滑に進めることができるため、時間短縮につながります。
必要書類を早めに揃える
「個人再生」や「自己破産」では、裁判所に提出する書類の数が多いです。
必要書類を早めに準備することで、よりスムーズに手続きを進められます。
特に、預金通帳や給与明細、課税証明書などは取得に時間がかかる場合もあるため、早めの準備を心がけましょう。
また、弁護士による申立書類の作成も円滑に進むため、結果として裁判所への申立てを早められる可能性があります。
一方、必要書類に不足がある場合は、裁判所から追加提出を求められることもあり、手続き全体が長引く要因となるため注意が必要です。
債務整理にかかる費用を積み立てておく
債務整理にかかる費用をあらかじめ積み立てておくことで、費用の準備が整った後すぐに手続きを進められます。
弁護士に依頼した後は、受任通知の発送により債権者からの督促や取り立てが一時的にストップします。そのため、返済に充てていたお金を債務整理の費用として積み立てるとよいでしょう。
個人再生や自己破産では、裁判所費用の準備も必要となります。
費用の不足によって手続きが遅れるケースもあるため、債務整理を検討する際は、計画的に費用を確保しておくことが大切です。
弁護士に相談する
債務整理を弁護士に依頼すると、必要書類の収集や作成、債権者との交渉、裁判所とのやり取りなどを任せられるため、よりスムーズに手続きを進められます。
特に、債務整理の必要書類は種類が多く、内容も複雑なため、準備に時間がかかりやすいです。
また、必要書類を準備できても、漏れや誤りなどがあれば再提出が必要となり、手続きが遅れる原因となります。
弁護士に依頼すれば、必要書類の確認や申立て準備を適切に進められるため、結果として手続き期間の短縮につながる可能性があります。
また、早い段階で相談することで、ご自身の状況に適した債務整理の方法を判断しやすくなるでしょう。
債務整理の期間に関するよくある質問
債務整理の期間が長引くのはどのようなケースですか?
債務整理の期間が長引く理由には、以下のようなことが考えられます。
- 必要書類の提出に時間がかかる
- 和解に応じない業者がいる・交渉が難航している
- 債権者の数が多い
- 自己破産で管財事件になった など
特に、必要書類に不足や不備がある場合には、追加提出などを求められ、手続きが長引く要因となります。
また、任意整理では債権者との交渉がまとまるまでに時間を要するケースも少なくありません。
自己破産で管財事件となった場合は、破産管財人による調査や財産の換価などが行われるため、手続き期間も長くなる傾向があります。
債務整理の返済期間を早く終わらせる方法はありますか?
債務整理の返済期間を早く終わらせるには、以下のような方法が有効です。
- 繰り上げ返済を活用する
- ボーナス払いを併用する
- 一括返済する
- 返済回数を短くした内容で和解する など
繰り上げ返済や一括返済ができれば、当初の返済計画よりも早く完済できる可能性があります。
ただし、返済方法の変更が可能かどうかは、債権者との交渉で決定した和解内容によって異なります。
無理のない範囲で返済額を増やし、計画的に返済を進めていくことが大切です。
返済期間を短縮できれば、精神的な負担の軽減にもつながるでしょう。
任意整理で返済期間は最長何年まで延長できますか?
任意整理で延長できる返済期間は、最長で5年が一般的です。
ただし、必ずしも延長できるわけではなく、債権者との交渉で成立した場合に限られます。
また、債権者や借入状況によっては、希望どおりの返済期間が認められないケースもあります。
返済期間を延長できれば毎月の返済額を抑えられますが、その分、完済までに時間を要する点には注意が必要です。
収入や家計の状況を踏まえ、無理のない返済計画を立てることが重要です。
債務整理の期間を短縮・早期解決したい場合は弁護士法人ALGにご相談ください
債務整理にかかる期間は、手続きの種類や収入・財産の状況などによって変動します。
債務整理の期間を短縮したい、借金問題を早期に解決したいとお考えの方は、弁護士法人ALGまでご相談ください。
詳しいお話を伺ったうえで、状況に合った解決策や解決までの見通しについてアドバイスいたします。
また、ご依頼後は最短即日で債権者へ受任通知を送付し、到達後に督促・取り立て・返済をストップできますので、気持ちも軽くなるでしょう。
借金の問題は、ひとりで抱え込むほど心身の負担が大きくなります。
ご不安を少しでも軽くするためにも、ぜひお早めにご相談ください。
お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
監修:弁護士 谷川 聖治 / 弁護士法人ALG&Associates福岡法律事務所 所長
監修:弁護士 谷川 聖治 弁護士法人ALG&Associates 福岡法律事務所 所長
保有資格弁護士(福岡県弁護士会所属・登録番号:41560)
福岡県弁護士会所属。私たちは、弁護士131名、スタッフ240名を擁し(※2026年4月1日時点)、東京、札幌、宇都宮、埼玉、千葉、横浜、名古屋、大阪、神戸、姫路、広島、福岡、タイの国内外13拠点を構え、全国のお客様のリーガルニーズに迅速に応対することを可能としております。
タグ
- ギャンブル
- シミュレーション
- デメリット
- バレる
- ブラックリスト
- メリット
- メリットデメリット
- リボ払い
- 不動産
- 主婦
- 任意整理
- 会社更生
- 住宅ローン
- 保証人
- 信用情報
- 個人再生
- 借金額
- 偏頗弁済
- 債務整理
- 債権者
- 免責
- 口座凍結
- 同時廃止
- 奨学金
- 官報
- 家族
- 家賃滞納
- 対処法
- 専業主婦(主夫)
- 小規模個人再生
- 少額管財
- 年金
- 弁護士
- 後悔
- 手続き
- 教育ローン
- 時効援用
- 期間
- 比較
- 民事再生
- 民事再生法
- 法人破産
- 注意点
- 流れ
- 減額
- 減額効果
- 無職
- 特定調停
- 生活保護
- 短縮
- 管財事件
- 結婚
- 給与所得者等再生
- 職場にバレない
- 自己破産
- 認可決定後
- 財産
- 費用
- 賃貸
- 車
- 返済
- 返済期間
- 連帯保証人
- 過払い金
- 銀行ローン
- 闇金
- 非免責債権