任意整理とは?向いている人や手続きの流れ・期間・費用などを解説
任意整理とは、借金の返済負担を軽くするため、債権者と直接交渉して返済条件を見直す方法です。
裁判所を介さない手続きなので、比較的簡単に行えるのがメリットです。
また、周囲に知られにくいという理由もあり、債務整理のなかでも多く利用される傾向があります。
本記事では、債務整理の方法のひとつである「任意整理」に着目し、手続きの内容や進め方、費用の相場などを解説していきます。
任意整理とは
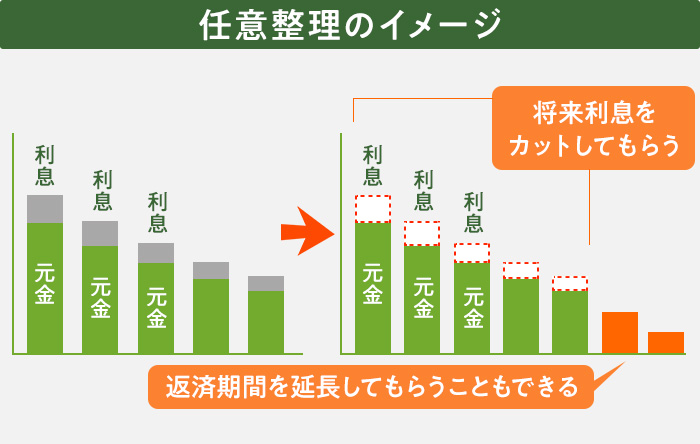
任意整理とは、債務整理の一種で、裁判所を通さずに債権者と直接交渉する手続きです。交渉では、主に将来利息のカットや返済期間の見直しを行います。
借金の元金自体は減らないことが多いものの、将来発生する利息をカットし、残りを3~5年の分割払いにすることで、月々の返済負担を軽減できる可能性があります。
任意整理は、裁判所を介さずに手続きができるため、柔軟な解決が図れる・周囲に知られにくいといった特長があり、債務整理のなかでも利用されることの多い手続きです。
もっとも、実際に任意整理が適しているかどうかは、借金や収入の状況などによって異なるため、専門家に相談したうえで検討することをおすすめします。
任意整理の対象になる借金
任意整理の対象になるのは、銀行や消費者金融、クレジットカード会社からの借入れやローンなどです。
具体的には、次のようなものが対象となります。
これらの借金に対する利息が、利息制限法で定められた利率(借入額が10万円以上100万円未満の場合は18%)を上回っている場合は、将来利息だけでなく、借金の元金も減額できる可能性があります。
もっとも、任意整理の対象になる借金であっても、返済条件の見直しに応じてもらえるかは交渉次第となります。
例えば、借り入れて間もない借入先や返済をほとんどしていない借入先などについては、任意整理に応じてもらえないこともあるでしょう。
また、税金・健康保険料・年金保険料・養育費・慰謝料・損害賠償金などの支払いは任意整理の対象外のため、注意が必要です。
任意整理を利用できる条件
任意整理を利用するためには、次の3つの条件を満たす必要があります。
- 安定した収入があること
- 3~5年以内に元金を完済できる見込みがあること
- 返済実績があり、今後も返済を継続していく意思があること
これらの条件を満たし、債権者(金融機関や貸金業者)が和解に応じてくれれば、任意整理を行うことができます。
任意整理の条件を詳しく知りたい方は、以下の記事をご覧ください。
さらに詳しく任意整理の条件とは?任意整理とその他の債務整理の違い
債務整理
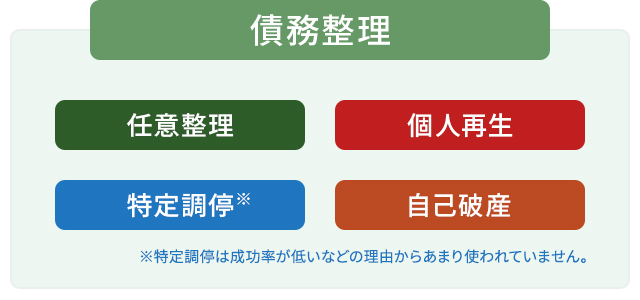
債務整理とは、合法的な借金問題の解決手段の総称です。
無理なく返済できるように借金を整理することを目的としており、任意整理は債務整理の一種です。
債務整理の方法には、任意整理のほかにも、裁判所を介して手続きを行う個人再生、自己破産、特定調停があります。
手続きによって借金の減額幅やメリット・デメリットが異なるため、ご自身に適した債務整理の方法を選択することが大切です。
任意整理と債務整理の違いを知りたい方は、以下の記事もご覧ください。
さらに詳しく任意整理と債務整理の違いとは?自己破産
自己破産とは、裁判所に借金の返済義務を免除してもらう手続きです。
一定以上の財産は処分されるものの、基本的に残った借金の返済義務はなくなります。
任意整理と自己破産の違い
任意整理は「借金を返済しやすくする手続き」、自己破産は「借金をゼロにする手続き」という違いがあります。
| 任意整理 | 自己破産 | |
|---|---|---|
| 借金の減額幅 | 主に将来利息が減額 | 基本的にすべての借金が免除 |
| 裁判所の関与 | なし | あり |
| 財産の処分 | 基本的になし | 一定以上の財産は処分される |
| 職業・資格の制限 | なし | 手続き中は一部制限あり |
| 官報への掲載 | なし | あり |
自己破産について詳しく知りたい方は、以下の記事をご覧ください。
さらに詳しく自己破産とは?個人再生
個人再生とは、裁判所を通じて、借金を元金ごと1/5~1/10程度まで大幅に減額してもらう手続きです。
残った借金は、基本的に3年(最大5年)で分割返済します。
任意整理と個人再生の違い
任意整理は「利息を減らして返済しやすくする手続き」、個人再生は「借金そのものを大幅に減らす手続き」という違いがあります。
| 任意整理 | 個人再生 | |
|---|---|---|
| 借金の減額幅 | 基本的に元金は減らない | 元金が大幅に減額される |
| 裁判所の関与 | なし | あり |
| 対象となる借金 | 自由に選べる | 原則すべての借金 |
| 官報への掲載 | なし | あり |
個人再生の概要や、任意整理と個人再生の違いを詳しく知りたい方は、以下の記事もご覧ください。
さらに詳しく個人再生とは? さらに詳しく個人再生と任意整理の9つの違い任意整理のメリット・デメリット
任意整理には、毎月の返済負担を軽減できるといったメリットがありますが、デメリットも伴います。
任意整理をして後悔しないためにも、任意整理のメリットとデメリットを確認しておきましょう。
なお、任意整理のメリット・デメリットについては、以下の記事でも詳しく解説しています。あわせてご覧ください。
さらに詳しく任意整理のメリット・デメリットメリット
任意整理は毎月の借金返済の負担を軽減できるというのが最大のメリットですが、ほかにも次のようなメリットがあります。
- 将来利息や遅延損害金のカットが認められると、元金だけを返済すればよくなる
- 返済期間が延長されると、月々の返済負担が軽減される
- 整理する借金を選択できるので、財産や保証人に対する影響を抑えられる
- 裁判所を介さずに手続きできるので、周囲に知られにくい
- 費用が比較的安く済む
- 収入や資産を証明する資料が不要な場合もあり、手続きが比較的簡単
- 専門家に依頼すると、一時的に督促や取り立てをストップできる など
任意整理の減額効果や、保証人への影響を最小限に抑える方法は、以下の記事でご紹介しています。あわせてご覧ください。
さらに詳しく任意整理で借金はどれくらい減る? さらに詳しく任意整理で保証人・連帯保証人はどうなる?デメリット
任意整理には、次のようなデメリットも伴うため注意が必要です。
- 信用情報機関に事故情報が登録される(ブラックリストに載る)
- ブラックリストに載ることで、一定期間は借入れやクレジットカードの作成・利用が難しくなる
- 借金の元金は基本的に減額されないため、大幅な負担軽減は難しい
- 銀行口座が一時的に凍結されることがある
- 和解の条件が厳しい借入先もあり、任意整理に応じてもらえない場合もある
- 住宅や車のローンを任意整理すると、住宅が競売されたり、車が回収されたりする可能性がある
- 保証人の付いた借金を債務整理すると、保証人へ借金の一括請求がいく など
任意整理によるブラックリストの影響や口座凍結については、以下の記事でご紹介しています。あわせてご覧ください。
さらに詳しく任意整理をしたらブラックリストに載る? さらに詳しく任意整理をすると口座凍結される?お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
任意整理が向いている人・向いていない人
任意整理が向いている人
任意整理が向いているのは、安定した収入があり、将来利息をカットすることで無理なく返済を継続できる方です。
例えば次のような方は、任意整理の検討をおすすめします。
- 借金の総額が年収の3分の1を超えている
- 借金の返済を2ヶ月以上滞納している
- 安定した収入があり毎月返済できているのに、借金の残高が減らない
- 月々の返済を、別の金融機関からの借入れで支払っている
- 複数の借入れがある
- 複数の借入れのなかに、保証人付きの借入れがある
- 複数の借入れのなかに、残したい自宅や車などのローンがある など
借金の返済を2ヶ月以上滞納している場合、債権者がいつ法的措置を行ってもおかしくないため、早めに専門家へ相談しましょう。
任意整理が向いていない人
任意整理が向いていないのは、手続きをしても効果が期待できない方や、そもそも任意整理の条件を満たしていない可能性がある方です。
例えば、次のいずれかに該当する方は、任意整理をすると思わぬデメリットや後悔につながる可能性があります。
- 元金を3~5年以内に完済できるだけの収入が見込めない
- 借入額が少額で、費用倒れになってしまう
- 住宅ローンや奨学金など、借金の金利が低い
- 個人や勤務先から借り入れをしている
- 取引期間が短い・借入れ後すぐ滞納しているなど、返済の実績がほとんどない
- 債権者からすでに強制執行されている
- 2回目の任意整理を考えている など
これらに該当する場合は、ほかの解決手段の検討を含め、弁護士に相談することをおすすめします。
任意整理手続きの流れ
任意整理手続きは、和解交渉→返済開始という流れで行われるのが一般的です。
任意整理を弁護士に依頼した場合の基本的な手続きの流れは、次の図のとおりです。
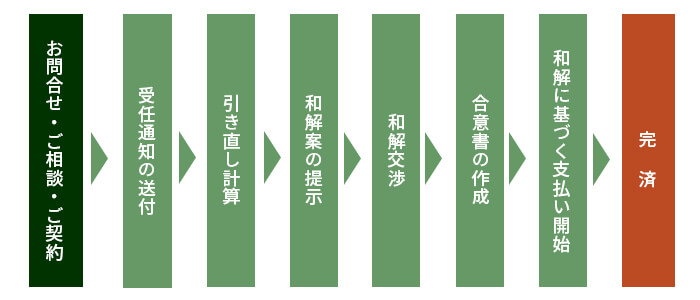
弁護士に任意整理を依頼することが決まったら、委任契約を結びます。
委任契約後は、弁護士が代理人となり、受任通知の送付、債務の調査・確定、債権者との交渉、合意書の作成などを行います。合意書が作成された後は、取り決めた返済計画に従って返済を再開するという流れです。
任意整理手続きの流れを詳しく知りたい方は、以下の記事をご覧ください。
さらに詳しく任意整理の手続きの流れ任意整理にかかる期間はどれくらい?
任意整理の手続きにかかる期間は、3~6ヶ月程度が目安です。
ただし、借入先が複数ある場合や交渉が上手く進まない場合などは、6ヶ月以上かかるケースもあります。
任意整理にかかる費用の相場はいくら?
任意整理を弁護士に依頼した場合の弁護士費用の相場は、1社あたり5万~15万円程度です。
任意整理は裁判所費用がかからないので、債務整理のなかでも比較的少ない費用で手続きができます。
| 内訳 | 金額 |
|---|---|
| 相談料 | 30分あたり5000~1万円 |
| 着手金 | 1社あたり2万~5万円 |
| 報酬金 |
|
| 送金代行手数料 | 1社あたり月額1000円程度 |
| その他費用 | 弁護士が活動するにあたって生じた交通費・宿泊費・郵便料金・印紙代・事務関係費などの実費 |
任意整理の費用相場については、以下の記事でも詳しく解説しています。あわせてご覧ください。
さらに詳しく任意整理の費用相場は?任意整理しなければよかったと後悔するケース
「任意整理しなければよかった」と後悔するのは、任意整理のデメリットを十分に理解しないまま手続きをしてしまった場合や、ほかの債務整理の手続きの方が適していた場合などです。
具体的には、次のような場合に任意整理を後悔するケースが多いです。
- 月々の返済額があまり減らなかった
- 返済を継続できなかった
- 一部の債権者が和解に応じなかった
- 保証人に迷惑がかかってしまった
- ブラックリスト(信用情報)の影響が想定以上だった
- 減額できた分よりも弁護士費用が上回り、費用倒れになってしまった
- 任意整理に不慣れな弁護士に依頼してしまい、思うような効果が得られなかった
- 個人再生や自己破産を選んだ方がよかった
任意整理を後悔する理由や対処法を詳しく知りたい方は、以下の記事をご覧ください。
さらに詳しく任意整理しなければよかったと後悔する理由は?任意整理を弁護士に依頼するメリット
任意整理を弁護士に依頼するメリットは、督促・取り立てを一時的に止め、交渉により無理のない返済条件にできる可能性があることです。
具体的には、次のようなメリットがあります。
- 任意整理を行っている間、債権者からの督促や取り立てを止められる
- 任意整理を家族に知られないように配慮してもらえる
- 債権者との交渉・やり取りを任せられる
- 有利な条件で和解できる可能性がある
- 時間や手間のかかる面倒な手続きを任せられる
- 個人再生や自己破産に切り替える場合も引き続き任せられる
また、弁護士は「本当に任意整理すべきか」「ほかに適した解決方法はないか」などを個々の状況から判断し、提案することもできます。
任意整理を個人で行うと、交渉が難航しやすいうえ、手続き中も債権者からの取り立てが続く可能性があるなど注意すべき事柄が多くあります。
まずは弁護士に相談し、ご自身に合った債務整理の方法を検討しましょう。
お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
任意整理に関するQ&A
任意整理が会社や家族にバレることはありますか?
任意整理が会社や家族にバレることは、ほとんどありません。
任意整理は裁判所を通さない手続きのため、官報に氏名や住所は掲載されません。
また、会社や家族へ連絡がいくことも基本的にないため、周囲に知られずに手続きを進められるケースが多いです。
ただし、会社や家族からの借金を任意整理したり、債権者から届いた郵便物などを見られたりした場合は、周囲に知られてしまう可能性があります。
任意整理を会社にバレずに手続きするポイントを知りたい方は、以下の記事をご覧ください。
任意整理は無職でもできますか?
無職で収入がないと、任意整理は難しいケースが多いです。
ただし、次に挙げるケースのように、無職でも月々の返済ができる見込みであれば、任意整理できる可能性があります。
- 就職の予定がある
- 家族からの援助が見込める
- 年金や不動産所得などの収入が見込める
無職でも任意整理できるケースを詳しく知りたい方は、以下の記事をご覧ください。
任意整理をすると家族に影響はありますか?
任意整理がご家族に直接影響を与えることはほとんどありません。
例えば、ご家族名義の家財道具が処分されたり、ご家族の信用情報に傷が付いたりすることは基本的にありません。
また、子供の進学や就職、結婚に直接的な影響が及ぶこともないといえます。
ただし、次のようなケースは注意が必要です。
任意整理をすると家族に影響が生じるケース
- 家族が保証人になっている借金を整理すると、その家族が返済を肩代わりすることになる
- 任意整理したクレジットカードの家族カードは利用できなくなる
- 収入のない配偶者や子供のクレジットカードやローンの審査に影響することがある
- 子供の教育ローンを組んだり、奨学金の保証人になったりすることができない
任意整理による家族への影響を詳しく知りたい方は、以下の記事をご覧ください。
任意整理をするとクレジットカードは使えなくなりますか?
任意整理の手続きをしたクレジットカードは、強制的に解約されるため使用できなくなります。また、付随する家族カードも使用できなくなるため注意しましょう。
なお、任意整理の対象でないクレジットカードは、基本的に使い続けることができます。
ただし、ブラックリストに載ることで、更新のタイミングなどで審査に通らず、使用できなくなる可能性があるため注意が必要です。
任意整理した場合のクレジットカードについて詳しく知りたい方は、以下の記事をご覧ください。
任意整理後に借金の支払いが遅れるとどうなりますか?
任意整理後に支払いが遅れると、一括請求されたり、遅延損害金が発生したりするおそれがあります。
また、強制執行されるリスクもあります。
一般的に、任意整理の和解書には「2回以上支払いを滞納した場合は期限の利益を喪失する」といった取り決めが記載されています。
そのため、1回の滞納であれば督促だけで済み、1ヶ月以内に返済すれば問題ないことが多いです。
一方、2ヶ月以上滞納した場合は、債権者から一括請求されたり、支払いが終わるまで遅延損害金が発生したりする可能性が高いでしょう。
それでも滞納を続けると、最終的には強制執行が行われ、給料などを差し押さえられるおそれがあるため、返済が厳しい場合は早めに対処する必要があります。
任意整理の弁護士費用が払えない場合はどうしたらいいですか?
任意整理の弁護士費用が払えないときは、「分割払い・後払いの相談をする」「法テラスの立替制度を利用する」など、いくつか対処法があります。
弁護士費用が払えないときの具体的な対処法を、いくつかご紹介します。
- 弁護士に分割払いや後払いの相談をする
- 法テラスの「民事法律扶助制度」を利用して、立て替えてもらった費用を月々少額ずつ返済する
- 着手金無料や初回無料相談の弁護士事務所を探す
- 受任通知で取り立てが止まった分を弁護士費用に回す
- 親族や知人に立て替えてもらう
など
任意整理について弁護士に無料相談することはできますか?
任意整理について、弁護士に無料相談することは可能です。
初回相談が無料の弁護士事務所などであれば、気軽に相談できるでしょう。
また、弁護士会の法律相談センターや、自治体が行っている法律相談会でも、任意整理について無料で相談できる場合があります。
任意整理をお考えの方は弁護士法人ALGにご相談ください
任意整理は、債務整理のなかでも手間や費用を抑えられ、周囲に知られにくいなど、メリットの多い方法です。
一方で、個人再生や自己破産ほど借金額を減らせない、ブラックリストに載るなどのデメリットもあります。
任意整理をするときは、メリット・デメリットを理解したうえで、債務整理に強い弁護士へ相談することが重要です。
弁護士法人ALGでは、借金返済でお困りの方の事情を丁寧にうかがい、一人ひとりに合った解決方法を検討・提案することができます。
費用面で不安を感じている方には、どのくらい費用がかかりそうかを事前に説明いたしますので、まずはお気軽にご相談ください。
お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
監修:弁護士 谷川 聖治 / 弁護士法人ALG&Associates福岡法律事務所 所長
監修:弁護士 谷川 聖治 弁護士法人ALG&Associates 福岡法律事務所 所長
保有資格弁護士(福岡県弁護士会所属・登録番号:41560)
福岡県弁護士会所属。私たちは、弁護士131名、スタッフ240名を擁し(※2026年4月1日時点)、東京、札幌、宇都宮、埼玉、千葉、横浜、名古屋、大阪、神戸、姫路、広島、福岡、タイの国内外13拠点を構え、全国のお客様のリーガルニーズに迅速に応対することを可能としております。
タグ
- ギャンブル
- シミュレーション
- デメリット
- バレる
- ブラックリスト
- メリット
- メリットデメリット
- リボ払い
- 不動産
- 主婦
- 任意整理
- 会社更生
- 住宅ローン
- 保証人
- 信用情報
- 個人再生
- 借金額
- 偏頗弁済
- 債務整理
- 債権者
- 免責
- 口座凍結
- 同時廃止
- 奨学金
- 官報
- 家族
- 家賃滞納
- 対処法
- 専業主婦(主夫)
- 小規模個人再生
- 少額管財
- 年金
- 弁護士
- 後悔
- 手続き
- 教育ローン
- 時効援用
- 期間
- 比較
- 民事再生
- 民事再生法
- 法人破産
- 注意点
- 流れ
- 減額
- 減額効果
- 無職
- 特定調停
- 生活保護
- 短縮
- 管財事件
- 結婚
- 給与所得者等再生
- 職場にバレない
- 自己破産
- 認可決定後
- 財産
- 費用
- 賃貸
- 車
- 返済
- 返済期間
- 連帯保証人
- 過払い金
- 銀行ローン
- 闇金
- 非免責債権