自己破産と個人再生の9つの違い|どっちを選ぶべきかについても解説
自己破産と個人再生は、どちらも裁判所を介して行う債務整理の方法です。
任意整理では返せないほどの借金を抱えている方は、収入や財産の状況に応じて、自己破産と個人再生どちらかの手続きを選ぶのが一般的です。
しかし、ご自身に合った方法が分からず悩まれている方も多いのではないでしょうか。
本記事では、自己破産と個人再生のどちらを選ぶべきか悩まれている方に向けて、それぞれの手続きの違いなどを詳しく解説していきます。
自己破産・個人再生とは?
自己破産と個人再生は、どちらも借金の返済が難しくなった場合に、裁判所を介して行う債務整理の手続きです。
自己破産
自己破産とは、裁判所を介して借金の支払義務を免除してもらう方法です。
裁判所に破産を申し立てて免責の許可が得られれば、税金などの非免責債権を除いたすべての借金がゼロになります。
個人再生
個人再生とは、裁判所を介して借金を大幅に減額してもらう方法です。
新しい返済計画(再生計画)が認められると、借金を元金ごと1/5~1/10程度まで減額でき、残りを原則3年(最大5年)で分割返済していくことになります。
自己破産や個人再生がどのような手続きなのか、詳しく知りたい方は以下のページもご参考ください。
さらに詳しく自己破産とは? さらに詳しく個人再生とは?自己破産と個人再生の9つの違い
自己破産と個人再生には、主に9つの違いがあります。
どちらも裁判所を介する手続きであり、官報やブラックリストに載るなどのデメリットは共通ですが、違いも明確にしておくと、適切な手続きを選択しやすくなります。
| 自己破産 | 個人再生 | |
|---|---|---|
| ①手続き後に残る借金額 | すべての借金が免除される(非免責債権を除く) | 1/5~1/10程度まで減額される(最低100万円の支払義務が残る) |
| ②財産の処分 | 高額な財産は処分される | 完済していれば財産を残せる |
| ③職業や資格の制限 | 一部あり | なし |
| ④住宅ローン | 処分の対象になる | 残せる(住宅ローン特則を利用した場合) |
| ⑤利用条件 |
|
|
| ⑥手続きにかかる費用 | 50万~130万円程度 | 50万~80万円程度 |
| ⑦手続きにかかる期間 | 6ヶ月~1年程度 | 1年~1年半程度 |
| ⑧郵便物の扱い | 破産管財人に転送される(管財事件の場合) | 影響なし |
| ⑨旅行や引っ越しの制限 | 事前に裁判所の許可が必要(管財事件の場合) | 制限なし |
①手続き後に残る借金額の違い
自己破産の手続き後は借金がゼロになりますが、個人再生では最低でも100万円程度の支払義務が残る可能性があります。
自己破産の場合:手続き後は借金がゼロになる
自己破産では、裁判所へ破産を申し立てて免責の許可が得られると、非免責債権を除くすべての借金の返済義務が免除され、手続き後は借金がゼロになります。
なお、自己破産をしても支払義務が免除されない「非免責債権」は、次のようなものです。
非免責債権
税金、社会保険料、慰謝料、損害賠償金、罰金、養育費、婚姻費用 など
個人再生の場合:手続き後は減額された残りの借金を分割返済する 個人再生では、裁判所に再生計画が認可されると借金が減額され、残りを分割返済することになります。
具体的には、法律で定められた最低限返済しなければならない金額(最低弁済額)と、保有している財産の総額(清算価値)のどちらか高い方を、原則3年(最大5年)かけて分割返済しなければなりません。
最低弁済額は次のように定められており、最低でも100万円程度の支払義務が残る可能性があります。
| 借金の総額(住宅ローンを除く) | 最低弁済額 |
|---|---|
| 100万円未満 | 借金全額 |
| 100万円以上 500万円以下 | 100万円 |
| 500万円超 1500万円未満 | 借金額の5分の1 |
| 1500万円以上 3000万円以下 | 300万円 |
| 3000万円超 5000万円以下 | 借金額の10分の1 |
なお、「給与所得者等再生手続き」となった場合は、収入総額から税金や最低生活費を差し引いた金額(可処分所得)の2年分の支払いを求められるケースもあります。
個人再生と自己破産の最低弁済額について、さらに詳しく知りたい方は、以下のページをご参考ください。
さらに詳しく個人再生の最低弁済額とは? さらに詳しく自己破産の非免責債権とは?②家や車などの財産を残せるかの違い
自己破産をすると、一定以上の価値がある財産は強制的に処分・換価され、債権者への配当に充てられます。
一方、個人再生では、ローンを完済していれば財産を手元に残すことが可能です。
自己破産の場合:高額な財産は処分される
自己破産では、生活に必要な最低限の財産を除き、家や車など一定以上の価値がある高額な財産は強制的に処分・換価され、債権者への配当に充てられます。
個人再生の場合:ローンを完済していれば財産を残せる
個人再生では、強制的に財産が処分されることは基本的にありません。
ただし、ローン返済中の車など高額な財産については、債権者によって回収される可能性があります。
個人再生をすることで財産にどのような影響が及ぶのか、詳しく知りたい方は以下のページをご参考ください。
さらに詳しく個人再生で財産は残せる?③職業や資格の制限の違い
自己破産をすると、手続きが完了するまで一部の職業・資格が制限されますが、個人再生では職業や資格に制限がかかることは基本的にありません。
自己破産の場合:一部の職業・資格に制限がかかる
自己破産の手続きが開始されると、一部の職業・資格に制限がかかり、手続きが完了するまで対象の職業に就けなくなります。
自己破産によって制限がかかる職業・資格
弁護士、司法書士、弁理士、税理士、公認会計士、公証人、警備員、生命保険の募集人、宅地建物取引士、不動産鑑定士、古物商 など
個人再生の場合:職業・資格に制限なし
個人再生では、自己破産のように職業や資格が制限されることは基本的にありません。職業や資格に制限がかかると、再生計画に沿った返済ができなくなるおそれがあるためです。
自己破産における資格制限について、詳しく知りたい方は、以下のページをご参考ください。
さらに詳しく自己破産の職業・資格制限一覧④住宅ローンに関する違い
自己破産では、住宅ローンが残ったマイホームも処分の対象になります。
一方、個人再生では、“住宅ローン特則”を利用することで、マイホームを手元に残して他の借金のみを整理することが可能です。
自己破産の場合:処分の対象になる
自己破産では、住宅ローンの有無にかかわらず、マイホームは原則として処分の対象になるため、基本的に手放す必要があります。
個人再生の場合:住宅ローン特則を利用することでマイホームを残せる
個人再生では、住宅ローン特則(住宅資金特別条項)を利用できれば、マイホームを手元に残すことが可能です。
債務者はこれまで通り住宅ローンの返済を続けながら、他の借金のみを整理することになります。
住宅ローン特則の利用条件
- 住宅ローンとしての借入れであること
- 個人再生を行う本人が所有する住宅であること
- 個人再生を行う本人の居住用の建物であること
- 住宅ローン以外の債権の抵当権が設定されていないこと
- 滞納による代位弁済後、6ヶ月以内に再生手続開始の申立てをしていること
個人再生における住宅ローンについて、さらに詳しく知りたい方は、以下のページをご参考ください。
さらに詳しく個人再生で住宅ローンはどうなる?⑤利用条件の違い
自己破産は、借金の返済がまったく見込めない方に向けた手続きです。
一方、個人再生は、借金を大幅に減額できれば返済が見込める方向けの手続きであり、利用条件もそれぞれ異なります。
自己破産の場合:支払不能の状態にあり、免責不許可事由に該当しないこと
自己破産では、最終的に支払義務がなくなるので、収入の有無を問わず、次の3つの条件を満たせば利用できます。
自己破産の利用条件
- 支払不能であること
- ギャンブルによる借金や非協力的な行いがあるなどの「免責不許可事由」に該当しないこと
- 借金が、税金や養育費などの非免責債権だけではないこと
個人再生の場合:債務総額が5000万円以下で、返済能力があること
個人再生では、再生計画通りに返済を継続できるかどうかが重視されるので、安定した収入がある=返済能力があることが求められます。
個人再生が利用できる条件は、次の4つです。
個人再生の利用条件
- 住宅ローンを除いた債務総額が5000万円以下であること
- 継続的な安定した収入が見込めること
- 収入の変動幅が小さいこと(給与所得者等再生の場合)
- 過去7年以内に個人再生や自己破産、ハードシップ免責を申し立てていないこと(給与所得者等再生の場合)
自己破産と個人再生を利用するための条件について、詳しく知りたい方は以下のページもご参考ください。
さらに詳しく自己破産ができる4つの条件 さらに詳しく個人再生の要件とは?⑥手続きにかかる費用の違い
自己破産の手続きにかかる費用は50万~130万円程度、個人再生の手続きにかかる費用は50万~80万円程度が相場です。
| 裁判所費用 | 弁護士費用 | 総額 | ||
|---|---|---|---|---|
| 自己破産 | 同時廃止 | 1~3万円程度 | 30万~50万円程度 | 50万円程度 |
| 管財事件 | 50万円程度 | 30万~80万円程度 | 80万~130万円程度 | |
| 少額管財 | 20万円程度 | 30万~60万円程度 | 50万~80万円程度 | |
| 個人再生 | 数万~25万円程度 | 50万~60万円程度 | 50万~80万円程度 | |
自己破産の場合:50万~130万円程度
自己破産は、手続きの種類(同時廃止・管財事件・少額管財)によって費用の相場が異なります。
破産管財人が選任されない同時廃止や、管財事件の手続きを一部簡略化した少額管財は、比較的費用の負担が少なく済みます。
個人再生の場合:50万~80万円程度
個人再生は、個人再生委員が選任されないケースであれば、裁判所費用は数万円で済むこともあります。
しかし、最低弁済額として100万円程度の支払義務が残る可能性があるため、返済額を含めると、自己破産よりも個人再生の方が費用は高額になることが多いです。
自己破産と個人再生の手続きにかかる費用について、さらに詳しく知りたい方は、以下のページをご参考ください。
さらに詳しく自己破産の費用はいくら? さらに詳しく個人再生にかかる費用の相場は?⑦手続きにかかる期間の違い
自己破産の手続きにかかる期間は3ヶ月~1年程度、個人再生の手続きにかかる期間は1年~1年半程度が目安です。
| 自己破産 | 同時廃止 | 3~6ヶ月程度 |
|---|---|---|
| 管財事件 | 6ヶ月~1年程度 | |
| 少額管財 | 6~8ヶ月程度 | |
| 個人再生 | 1年~1年半程度 | |
自己破産の場合:3ヶ月~1年程度
自己破産は、手続きの種類(同時廃止・管財事件・少額管財)によって必要な期間が異なります。
破産手続開始と同時に廃止決定がなされる「同時廃止」は、早ければ3ヶ月ほどで手続きが完了します。
また、管財事件の一部の手続きを簡略化した「少額管財」も、6ヶ月ほどで手続きが完了することが多いです。
個人再生の場合:1年~1年半程度
個人再生は、申立ての準備や裁判所での手続きが複雑なため、自己破産よりも時間がかかることが多いです。
返済能力を確認するための「履行テスト」が行われると、さらに3~6ヶ月程度の期間がプラスされます。
自己破産と個人再生の手続きにかかる期間について、さらに詳しく知りたい方は、以下のページをご参考ください。
さらに詳しく自己破産にかかる期間は? さらに詳しく個人再生の期間はどれくらい?⑧郵便物の扱いの違い
自己破産で「管財事件」となった場合、破産者本人宛の郵便物は破産管財人に転送されるのが通常です。
一方、個人再生では、本人宛の郵便物が転送されることはありません。
自己破産の場合:管財事件となった場合は破産管財人に転送される
自己破産の管財事件では、申告漏れや隠し財産を調査するため、手続きが完了するまでに届いた郵便物は破産管財人に転送され、内容の確認が行われます。
個人再生の場合:影響なし
個人再生では郵便物が転送されることはないので、ご自身で直接受け取ることができます。
⑨旅行や引っ越しの制限の違い
自己破産で「管財事件」となった場合、海外旅行や引っ越しなどで居住地から移動する際は、事前に裁判所の許可が必要です。
一方、個人再生では、居住地からの移動が制限されることはありません。
自己破産の場合:管財事件となった場合は事前に裁判所の許可が必要
自己破産の管財事件では、手続き中はいつでも裁判所や破産管財人と連絡が取れるようにしておく必要があります。
そのため、手続きの完了前に海外旅行や引っ越しなどで居住地を離れる際は、事前に裁判所の許可を得なければなりません。
個人再生の場合:制限なし
個人再生では、居住地からの移動が制限されることはないので、裁判所の許可がなくても自由に旅行や引っ越しをすることができます。
お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
自己破産と個人再生はどっちを選ぶべき?
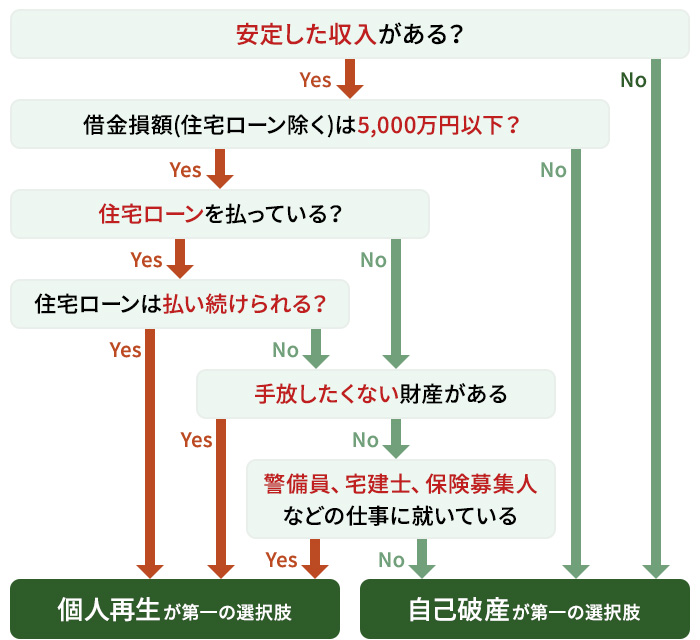
自己破産と個人再生のどちらを選ぶかは、それぞれの違いを踏まえて、慎重に判断する必要があります。
判断のポイントとしては、「安定した収入があるか」「住宅ローンの有無」「財産の有無」などが挙げられます。
まずは、ご自身の状況を整理し、自己破産が向いているケースと個人再生が向いているケースのどちらに該当するかを確認することから始めましょう。
自己破産が向いているケース
自己破産が向いているのは、以下のようなケースです。
- 収入がなく、借金を返済する見込みがまったくない場合
- 借金が高額で、返済の目途が立たない場合
- 20万円以上の財産を保有していない場合
- 職業や資格の制限による影響を受けない場合
- 早く借金をゼロにして生活を立て直したい場合
一つでも当てはまる場合は、借金の免除を目的とする自己破産が有力な選択肢となります。
ただし、個々の状況によって適切な手続きは異なるため、事前に専門家へ相談して判断することが重要です。
また、自己破産の“デメリット”も十分に理解したうえで検討することが、選択を誤らないためのポイントです。
個人再生が向いているケース
個人再生が向いているのは、以下のようなケースです。
- 安定した収入がある、または定期的な収入がある場合
- 借金の減額後、3~5年で完済が見込める場合
- マイホームや車など、手放したくない財産がある場合
- 職業上の資格制限により、仕事を続けられなくなると困る場合
- 借金の主な原因がギャンブルや浪費の場合
これらのケースに該当する方は、財産を維持しながら借金を減額できる個人再生が有力な選択肢となります。
ただし、要件を満たしているかどうかは個々の状況によって異なるため、あらかじめ専門家へ相談して判断することが重要です。
また、リスクなども十分に確認したうえで検討することが大切です。
自己破産と個人再生の違いに関するよくある質問
自己破産と個人再生でブラックリストに登録される期間に違いはありますか?
いいえ、自己破産と個人再生でブラックリストに登録される期間に大きな違いはありません。
どちらの手続きを行った場合も、登録期間は5~7年程度とされています。
ただし、具体的な期間は信用情報機関によって若干異なります。
- CIC/JICC(クレジットカード・消費者金融):自己破産、個人再生ともに5年間
- KSC(全銀協・銀行・信用金庫):自己破産、個人再生ともに7年間
自己破産と個人再生では家族への影響に違いはありますか?
はい、自己破産と個人再生では、財産の処分や返済の有無などによって家族への影響に違いがあります。
自己破産では、原則として持ち家や車などが処分されるため、日常生活に支障が出る可能性が高いです。
一方、個人再生の場合、ローンの返済状況や契約内容によっては、持ち家や車を手元に残すことができます。
双方に共通する影響は、「家族カードが使えなくなる」「家族が保証人(連帯保証人)の場合、一括請求がいくおそれがある」などです。
家族への影響を最小限に抑えるためには、どのような影響が想定されるのかを事前に確認し、きちんと話し合っておくことが重要です。
それぞれの手続きによる家族への影響は、以下のページもご参考ください。
個人再生から自己破産に変更することはできますか?
はい、個人再生から自己破産に変更することは可能です。
個人再生をしたものの、何らかの事情で再生計画に基づいた返済ができなくなった場合には、自己破産への変更を検討できる可能性があります。
ただし、次のいずれかに該当する場合は、自己破産が認められないため注意が必要です。
給与所得者等再生で、再生計画の認可決定が下りてから7年経過していない
給与所得者は将来的に安定した収入が見込めるため、収入の変動幅は小さいと考えられます。
そのため、再生計画の認可決定から7年間は自己破産が認められていません。
ハードシップ免責が確定してから7年経過していない
債務者本人に責任のないやむを得ない事情で返済が困難になり、ハードシップ免責を受けている場合は、免責確定から7年間は自己破産ができません。
自己破産と個人再生どちらを選ぶか迷ったら弁護士法人ALGにご相談ください
自己破産と個人再生では、それぞれ得られる効果が大きく異なるため、ご自身に合った方法を選択することが大切です。
自己破産と個人再生のどちらを選ぶべきか迷っている方や、手続きに不安がある方は、債務整理に詳しい弁護士へ相談してみましょう。
弁護士に相談・依頼することで、ご自身の状況に合った借金問題の解決策を提案してもらえるだけでなく、煩雑な手続きも任せることができます。
債務整理についてのお悩みは、ぜひ一度弁護士法人ALGにご相談ください。
生活の立て直しに向けて前向きな決断ができるよう、お一人おひとりに寄り添って弁護士がアドバイス・サポートいたします。
お問合せ
まずは専任の受付職員が丁寧にお話を伺います。
- 24時間予約受付
- 年中無休
- 通話無料
※事案により無料法律相談に対応できない場合がございます。
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
監修:弁護士 谷川 聖治 / 弁護士法人ALG&Associates福岡法律事務所 所長
監修:弁護士 谷川 聖治 弁護士法人ALG&Associates 福岡法律事務所 所長
保有資格弁護士(福岡県弁護士会所属・登録番号:41560)
福岡県弁護士会所属。私たちは、弁護士131名、スタッフ240名を擁し(※2026年4月1日時点)、東京、札幌、宇都宮、埼玉、千葉、横浜、名古屋、大阪、神戸、姫路、広島、福岡、タイの国内外13拠点を構え、全国のお客様のリーガルニーズに迅速に応対することを可能としております。
タグ
- ギャンブル
- シミュレーション
- デメリット
- バレる
- ブラックリスト
- メリット
- メリットデメリット
- リボ払い
- 不動産
- 主婦
- 任意整理
- 会社更生
- 住宅ローン
- 保証人
- 信用情報
- 個人再生
- 借金額
- 偏頗弁済
- 債務整理
- 債権者
- 免責
- 口座凍結
- 同時廃止
- 奨学金
- 官報
- 家族
- 家賃滞納
- 対処法
- 専業主婦(主夫)
- 小規模個人再生
- 少額管財
- 年金
- 弁護士
- 後悔
- 手続き
- 教育ローン
- 時効援用
- 期間
- 比較
- 民事再生
- 民事再生法
- 法人破産
- 注意点
- 流れ
- 減額
- 減額効果
- 無職
- 特定調停
- 生活保護
- 短縮
- 管財事件
- 結婚
- 給与所得者等再生
- 職場にバレない
- 自己破産
- 認可決定後
- 財産
- 費用
- 賃貸
- 車
- 返済
- 返済期間
- 連帯保証人
- 過払い金
- 銀行ローン
- 闇金
- 非免責債権