換価分割とは?遺産分割協議書の書き方や税金、売却の流れを解説

この記事でわかること
換価分割(かんかぶんかつ)とは、相続財産を売却して現金化し、その代金を相続人同士で公平に分け合う遺産分割の方法です。
不動産や有価証券など、そのままでは均等に分割することが難しい財産を公平に分けたい場合に、よく選ばれています。
この記事では、換価分割について、遺産分割協議書の書き方や換価分割にかかる税金、売却の流れまでをわかりやすく解説します。
遺産分割の3つの方法
遺産分割の方法は、主に換価分割・代償分割・現物分割の3つです。
被相続人が亡くなると、財産は一旦「相続人全員の共有状態」になります。
しかし、共有のままでは財産を活用したり、処分したりすることが現実的に難しいため、いずれかの遺産分割の方法で相続財産を分けるのが基本です。
3つの遺産分割の特徴は、以下の表のとおりです。
| 換価分割 | 相続財産を売却して、金銭に換えてから分配する |
|---|---|
| 代償分割 | 相続財産をそのままの形で受け取った相続人が、自身の取り分よりも多い部分について、代償金として他の相続人に支払う |
| 現物分割 | 相続財産をそのままの形で、あるいは土地を分筆する等して分配する |
遺産分割の方法について詳しく知りたい方は、以下の記事をご覧ください。
合わせて読みたい関連記事

換価分割とは
換価分割とは、不動産や自動車などの相続財産を売却して得られたお金(売却代金)を、相続人同士で公平に分け合う分割方法です。
一般的には、そのままの形で残したい財産が少ない場合によく用いられます。
例えば、3人の子供が相続人で、誰も利用しない不動産を売却し、諸経費を差し引いた代金が3000万円だった場合、それぞれ1000万円ずつ受け取れるというのが「換価分割」です。
換価分割と代償分割の違い
換価分割は財産を売却したお金を分け合うのに対し、代償分割は財産を売却せずに代償金で調整するという点が大きな違いです。
代償分割とは、特定の相続人が財産をそのまま取得する代わりに、他の相続人へ代償金を支払う方法です。自宅や自動車など、手放したくない財産がある場合によく用いられます。
例えば、3000万円の相続財産を兄弟2人で分け合う場合、兄がそのまま財産を相続する代わりに、弟へ代償金1500万円を支払うというのが「代償分割」です。
どちらも、不動産などの分けにくい財産を公平に分割するために有効な方法ですが、相続人の希望や資金力などによって選ぶべき方法が変わります。
換価分割に適しているのはどんなケース?
換価分割に適しているのは、以下のようなケースです。
- 相続人の多くが、なるべく公平な相続を望んでいる
- 代償分割を行うための代償金を用意できる相続人がいない
- 誰も相続を希望していない不動産がある
- 家業を継ぐ相続人がいない
- 相続税の納税資金を用意できない相続人が多い
相続税にも強い弁護士が豊富な経験と実績であなたをフルサポートいたします
相続に関するご相談
24時間予約受付・年中無休・通話無料
0120-523-019来所・オンライン法律相談30分無料
※事案により無料法律相談に対応できない場合がございます。※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
来所・オンライン法律相談30分無料
24時間予約受付・年中無休・通話無料
※注意事項はこちらをご確認ください
※事案により無料法律相談に対応できない場合がございます。※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。※国際案件の相談に関しましては別途こちらをご覧ください。
換価分割のメリット
換価分割には、主に以下のようなメリットがあります。
- 公平な遺産分割ができる
- 不動産の評価を巡る争いが起きにくい
- 相続税のための資金確保ができる
- 代償金が不要である
公平な遺産分割ができる
換価分割では、相続人全員が自身の相続分に応じた金銭を受け取れるため、公平な遺産分割が可能です。
相続財産に不動産などが含まれている場合、相続人間で公平な分配を行うのが難しいケースも多いです。
土地を分筆する方法もありますが、それぞれの土地の価値が落ちてしまうリスクもあるため、簡単ではありません。
財産を金銭に換えて分配することで、公平で分かりやすい遺産分割を実現できるでしょう。
不動産の評価を巡る争いが起きにくい
換価分割では、相続財産をお金に換えて分配できるため、評価額の意見の相違による争いを防止できます。
「代償分割」や「現物分割」の場合、不動産や美術品などの評価額を巡って争いになるケースも多いです。評価額の見解が食い違うと、一部の相続人が不公平感や不満を抱き、協議が長期化するおそれもあります。
こうした「不公平な相続」を回避するためには、評価額を巡る争いが起きにくい換価分割を選択し、相続人全員が納得できる形で遺産分割を行うことが重要です。
相続税のための資金確保ができる
換価分割には、相続税を支払うための資金を確保しやすいというメリットがあります。
相続税は基本的に“現金”で納める必要があり、物納や分割払いは一定の要件を満たさなければ認められません。そのため、高額な不動産を相続したケースなどでは、すぐに現金を用意できないおそれがあります。
分割払い(延納)が認められても「利子税」がかかってしまうため、相続人自身の財産や相続した財産の売却を検討しなければならないケースもあります。
換価分割によって財産を現金化すれば、資金面の不安を大きく軽減できるでしょう。
代償金が不要である
換価分割では代償金が不要なので、高額な資金などを準備する必要がありません。
「代償分割」を行う場合、相続財産をそのままの形で受け取る相続人が、他の相続人に対して金銭などを支払わなければなりません。そのため、代償金を用意できる相続人がいないと、相続手続きを進めることが難しくなります。
代償金を分割払いにする方法もありますが、支払いが滞っても遺産分割協議は基本的に有効なままなので、トラブルにつながるおそれもあります。
換価分割であれば、代償金を負担する必要がなく、分割払いに伴うリスクも防げるため、相続手続きを円滑に進められる可能性が高いでしょう。
換価分割のデメリット
換価分割には、主に以下のようなデメリットがあります。
- 不動産などの遺産を手放さなければいけない
- 仲介手数料などの諸経費がかかる
- 希望価格では売却できない場合がある
- 譲渡所得税が発生する可能性がある
不動産などの遺産を手放さなければいけない
売却代金を分け合う換価分割は、相続財産を手放さなければいけないのが最大のデメリットです。
たとえば、実家や先祖代々の土地といった思い入れのある不動産や、家業に使っている建物なども売却しなければなりません。
また、売却せずに手元に残していれば、将来的に価値が上がったり、不動産を賃貸活用できたりする可能性もありますが、売却するとこれらの機会は失うことになります。
一度手放した財産を取り戻すことは困難なため、「売らなければよかった」という後悔が生まれやすい点も大きなリスクです。
仲介手数料などの諸経費がかかる
相続財産のうち“不動産”を売却する場合は、仲介手数料などの諸経費がかかります。そのため、相続財産が相続発生時よりも目減りすることが多いです。
また、不動産を賃貸活用していた場合は、売却することで賃料が入らなくなるなど、実収入も減るおそれがあります。
希望価格では売却できない場合がある
換価分割では、不動産などを早く売却しなければならない場合があるため、売却価格が一般的な取引よりも低額になってしまうリスクがあります。
また、一部の相続人が売却価格に納得できないと、売却が成立せず、相続手続きが滞るおそれもあります。
売却が遅れると納税のための資金を準備できず、相続税の申告や納税に支障をきたす場合もあるでしょう。
譲渡所得税が発生する可能性がある
換価分割すると、譲渡所得税が発生する可能性があります。
譲渡所得税とは、不動産を売却して得た利益に対して課税される税金です。
換価分割は、「相続人が共有名義で不動産を第三者に売却した」という扱いになるため、利益が出た場合は、売却代金を受け取る相続人それぞれが持ち分に応じて確定申告します。
また、一般的に譲渡所得税が課税されると「住民税」も増額されるため、他の遺産分割方法よりも税負担が大きくなる可能性があります。
換価分割の相続手続きの流れ
換価分割の相続手続きは、①評価額の確認→②遺産分割協議→③名義変更→④売却手続き→⑤売却代金の分配という流れで進みます。
以下、不動産を換価分割する場合の相続手続きの流れを詳しくみていきましょう。
- 遺産の評価額を確認する
- 遺産分割協議を行う
- 不動産の相続登記を行う
- 不動産の売却手続きを行う
- 売却代金を受け取って分配する
①遺産の評価額を確認する
まずは、換価分割する相続財産について詳細を調査し、どれくらいの価値があるのか=評価額を確認します。
不動産の場合、登記簿謄本(登記事項証明書)で所有者などの権利関係を確認してから、評価額を算出します。
土地の評価額は、路線価方式や倍率方式といった、相続税の基準となる相続税評価額を用いることが多いです。一方、建物の評価額は主に固定資産税評価額が用いられます。
実際の売却価格に近い金額を知りたいときは、複数の不動産会社に査定を依頼し、市場の動きを反映した「実勢価格(時価・市場価格)」を比較する方法も役立ちます。
②遺産分割協議を行う
被相続人のすべての遺産について、相続人全員で「遺産分割協議」を行います。
遺産分割協議とは、相続財産について「誰が・何を・どのように相続するのか」を決めるための話し合いです。相続人全員が合意できれば協議が成立し、決定した内容は遺産分割協議書にまとめます。
なお、遺産分割協議書の作成は義務ではありませんが、後の相続手続きやトラブル防止のためにも作成しておくと安心です。
不動産については、相続人の共同名義で相続登記するのか(共同登記)、代表者名義で相続登記するのか(単独登記)を決めて、詳細を協議書に記しておきましょう。
遺産分割協議の流れを詳しく知りたい方は、以下の記事をご覧ください。
合わせて読みたい関連記事
③不動産の相続登記を行う
換価分割の場合、売却前に「相続登記」を行い、名義を被相続人から相続人側に変更しておく必要があります。遺産分割協議書の内容に従って、共同登記または単独登記を行います。
共同登記
共同相続人全員の名義に書き換える方法です。
基本的に、不動産の名義人となる相続人全員で手続きを行います。
単独登記
共同相続人の中からひとり選んで、代表者名義に書き換える方法です。
代表者1人で手続きが行えます。
相続登記について詳しく知りたい方は、以下の記事をご覧ください。
④不動産の売却手続きを行う
相続登記を終えたら、買主を探して不動産の売却手続きを行います。
「共同登記」をした場合、売買契約書には共同相続人全員の署名押印が必要です。
一方、「単独登記」をした場合は、名義人となった代表者が1人で売却手続きを行えます。
売買契約の手続きなどに不安があり、不動産を売却せずにいると、固定資産税や維持費がかかり続けます。金銭の分担でトラブルになるおそれもあるため、なるべく早めに売却することが望ましいです。
⑤売却代金を受け取って分配する
不動産の売買契約を締結したら、買主への名義変更(所有権移転登記)を行い、売却代金を受け取ります。
売却代金から“仲介手数料”や“登記費用”などの諸経費を差し引き、残った金額を、遺産分割協議書に記載された取得割合(持ち分)に応じて分配します。
換価分割の遺産分割協議書の書き方・サンプル
換価分割の遺産分割協議書の書き方は、「共同登記」と「単独登記」で内容が少し異なります。
共通して遺産分割協議書に記載する基本的な内容は、以下のとおりです。
換価分割の遺産分割協議書の主な記載内容
- 被相続人の情報
- 遺産分割協議が成立した事実
- 換価分割する財産と、売却して金銭化すること
- 財産を売却した後の代金の分割割合
- 遺産分割協議書の作成日
- 相続人の情報
- 相続人全員の署名と押印
これらの記載内容を踏まえたうえで、共同登記と単独登記、それぞれの遺産分割協議書の内容について、サンプルを参考にしながら詳しくみていきましょう。
合わせて読みたい関連記事
共同登記の場合
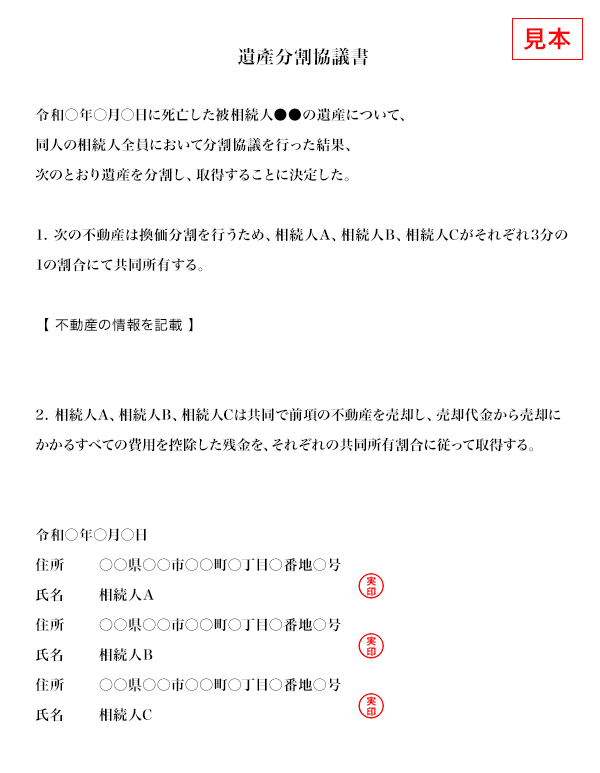
換価分割にあたり、相続人の「共有名義」で相続登記を行う場合は、その旨を遺産分割協議書に明記します。
共有名義にすることで、登録免許税や固定資産税といった税負担や、諸経費の負担を公平にしやすくなります。
ただし、売却の段階になって相続人間の意見が対立し、「不動産を売れない」、「売却手続きを進められない」などの事態が生じるリスクもあるため注意が必要です。
また、諸経費の負担は自動的に公平になるわけではないため、相続割合に応じて行うことなどを協議書に明記しておく必要があります。
単独登記の場合
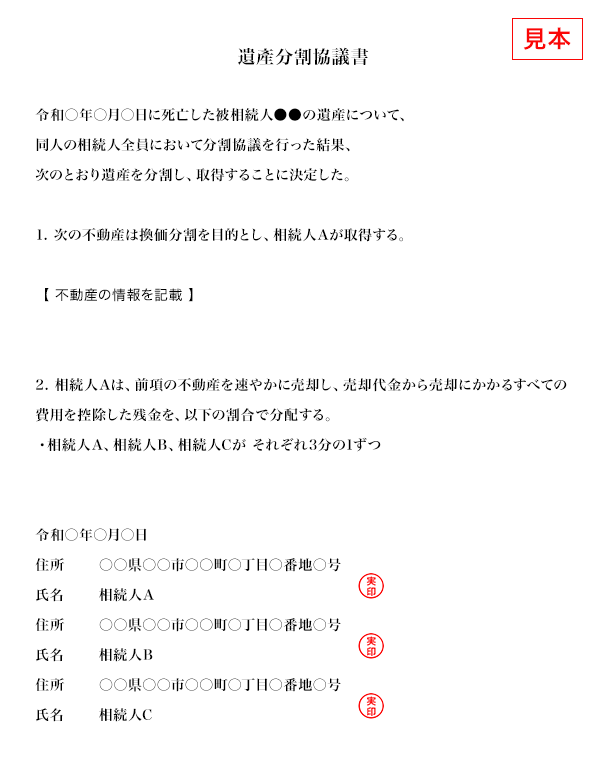
換価分割にあたり、代表者の「単独名義」で相続登記を行う場合は、その旨を遺産分割協議書に明記します。
単独名義にすることで、共同相続人間で意見が対立し、売却手続きを進められないなどリスクを防止できます。
ただし、相続登記の登録免許税や売買の経費などの費用負担が代表者に集中してしまうリスクがあるため、諸経費の負担を相続分に比例して行う旨などを併せて明記しましょう。
また、代表者の気が変わり、単独名義のまま不動産を所有し続けてしまうリスクや、代表者のミスで売却金額が予想外に低くなってしまうリスクなどもあります。
相続税にも強い弁護士が豊富な経験と実績であなたをフルサポートいたします
相続に関するご相談
24時間予約受付・年中無休・通話無料
0120-523-019来所・オンライン法律相談30分無料
※事案により無料法律相談に対応できない場合がございます。※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
来所・オンライン法律相談30分無料
24時間予約受付・年中無休・通話無料
※注意事項はこちらをご確認ください
※事案により無料法律相談に対応できない場合がございます。※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。※国際案件の相談に関しましては別途こちらをご覧ください。
換価分割にかかる税金
換価分割を行うと、相続税・譲渡所得税に加え、状況によっては贈与税がかかる可能性があります。
- 相続税:相続財産の総額が基礎控除額を超えたときにかかる税金
- 譲渡所得税:不動産を売却して利益が出たときにかかる税金
- 贈与税:売却代金の分配方法が実質的に「贈与」とみなされる場合にかかる税金
相続税
換価分割を行った場合でも、相続財産の総額が「相続税の基礎控除額」を超えると相続税がかかります。
相続税は、基本的に「相続開始時点での評価額」に基づいて課税されるため、実際の売却価格によって相続税が増減することは原則ありません。
つまり、売却代金そのものに相続税が課税されるわけではなく、相続が開始された時点での相続財産の総額を基準とします。
相続開始時における財産総額が「基礎控除額」を超えた場合、超過部分に対してのみ相続税が発生する仕組みです。
相続税の基礎控除や計算方法を詳しく知りたい方は、以下の記事をご覧ください。
合わせて読みたい関連記事
譲渡所得税
換価分割で相続財産を売却したときに、売却費用が取得費用を上回り利益が発生すると、譲渡所得税や住民税がかかります。
相続が開始した年の1月1日の時点で、売却した相続財産を取得してから5年を超えていた場合は、長期譲渡所得税と住民税を合わせて20%程度の税金がかかります。
一方、取得から5年以内であれば、短期譲渡所得税と住民税を合わせて40%程度の税金がかかるのが基本です。
なお、被相続人と同居していた相続人は、「居住用不動産の特別控除」の適用対象となる可能性があります。また、空き家を売却した場合は「空き家の特別控除の特例」を受けられる可能性があるため、確認することをおすすめします。
贈与税
遺産分割協議書に「換価分割を行う旨」を明記しなかった場合は、金銭の分配が「贈与」とみなされ、贈与税がかかるおそれがあります。税務署にきちんと説明するためにも、協議書は「換価分割」の文字を含めて記載しましょう。
また、代表者が不動産などを相続して換価分割を行う場合、売却までに時間がかかると贈与税の対象となるリスクが高まります。売却までに時間がかかりそうな場合は、「共有名義」で相続登記する方が望ましいでしょう。
換価分割についてのQ&A
換価分割で発生した譲渡所得税は誰が払いますか?
換価分割で譲渡所得税が発生した場合、基本的には売却代金を受け取った相続人全員が、それぞれの取得割合(持ち分)に応じて負担します。
単独登記後に代表者1人の名義で売却した場合も、代表者から売却代金を受け取った相続人は実質的に「所得者」となるため、全員で譲渡所得税を負担します。
代表者1人だけが全額を負担するわけではなく、相続人それぞれが受け取った金額に応じて所得税が課税される仕組みです。
換価分割で空き家を売却した場合、空き家特例は適用されますか?
換価分割で空き家を売却した場合、共同相続人全員が「空き家特例」を受けられる可能性があります。
空き家特例とは、被相続人が亡くなって空き家となった不動産を相続・売却した場合に、その利益(譲渡所得)から3000万円を控除できる制度です(相続人が3人以上なら2000万円まで)。
空き家問題の解消を目的に作られた制度で、適用を受けるには、相続開始から3年以内に売却することなど一定の条件を満たさなければなりません。
さらに、換価分割の場合は、遺産分割協議書に「相続人全員が空き家を売却して換価分割することに合意している」旨を明記し、売却代金をどのように分配するかも具体的に記載しておく必要があります。
換価分割する土地が売却できていない場合でも、確定申告は必要ですか?
換価分割する予定だった土地などを売却できていない場合、譲渡所得税は発生しないため、基本的に確定申告は不要です。
譲渡所得税は、土地の売却後に、売却代金から“取得費用”や“売却費用”を差し引いて算出します。そのため、売却が完了しなければ具体的な税額も算出できません。
売却によって譲渡所得税が発生した場合は、翌年の3月15日までに確定申告を行います。
空き家特例などによって結果的に税金が0円になる場合でも、申告は必要なので注意しましょう。
換価分割で相続トラブルにならないためにも弁護士にご相談ください
換価分割は、公平な遺産分割を実現するために有効な方法ですが、相続財産への思い入れは一人ひとり異なります。
たとえば、「実家を売りたい相続人」と「残したい相続人」との間で意見が対立し、揉める場合もあるでしょう。一方、「今すぐ現金が欲しい」といった希望から、相続手続きを急ぐ方も少なくありません。
換価分割による相続を検討している方は、弁護士にご相談ください。弁護士であれば、換価分割を成立させるためのサポートが可能です。
もっとも、税負担などの観点から「現物分割」や「代償分割」の方が望ましいケースもあるため、状況に応じて他の遺産分割方法をご提案することも可能です。
換価分割や相続トラブルについてご不安がある方は、ぜひ一度弁護士にご相談ください。
相続税にも強い弁護士が豊富な経験と実績であなたをフルサポートいたします
相続に関するご相談
24時間予約受付・年中無休・通話無料
0120-523-019来所・オンライン法律相談30分無料
※事案により無料法律相談に対応できない場合がございます。※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
来所・オンライン法律相談30分無料
24時間予約受付・年中無休・通話無料
※注意事項はこちらをご確認ください
※事案により無料法律相談に対応できない場合がございます。※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。※国際案件の相談に関しましては別途こちらをご覧ください。
保有資格 弁護士(福岡県弁護士会所属・登録番号:41560)